果亚研究 · 算力专题 · 生产资料平权
如果 Token 成本降低 10 倍,会发生什么
从钢铁、电力到通信流量:重资本投入如何把稀缺的生产资料变成普通商品,以及这条路径对 AI 算力意味着什么
2026-10-22
31 → 1
单位成本降 10 倍所需年数:钢轨(1867–1898)对比固定能力 token
97%
2002 年北美长途光纤在任一时刻闲置的比例(NPR)
13x / 年
固定能力下 token 价格年降幅(Epoch AI,2026-09)
$7,300 亿
2026 年微软、谷歌、亚马逊、Meta 资本开支指引合计
核心结论
- 三个品类走过同一条路径。钢铁、电力、通信都经历了"稀缺 → 资本密集投入 → 产能过剩与价格崩塌 → 普及与新需求涌现"。每一次,建设者在第三阶段亏损,物理资产留下来,以更低的价格继续被使用。
- 单位成本降 10 倍的周期在急剧缩短。美国钢轨价格降 10 倍用了约 31 年,电力实际价格约 37 年,光伏组件和锂电池约 14 年,IP 带宽约 5 年,中国移动流量约 3.3 年。固定能力下的 token 价格,只需要不到 1 年,比摩尔定律(每晶体管成本约 4.7 年降 10 倍)还快约 5 倍。
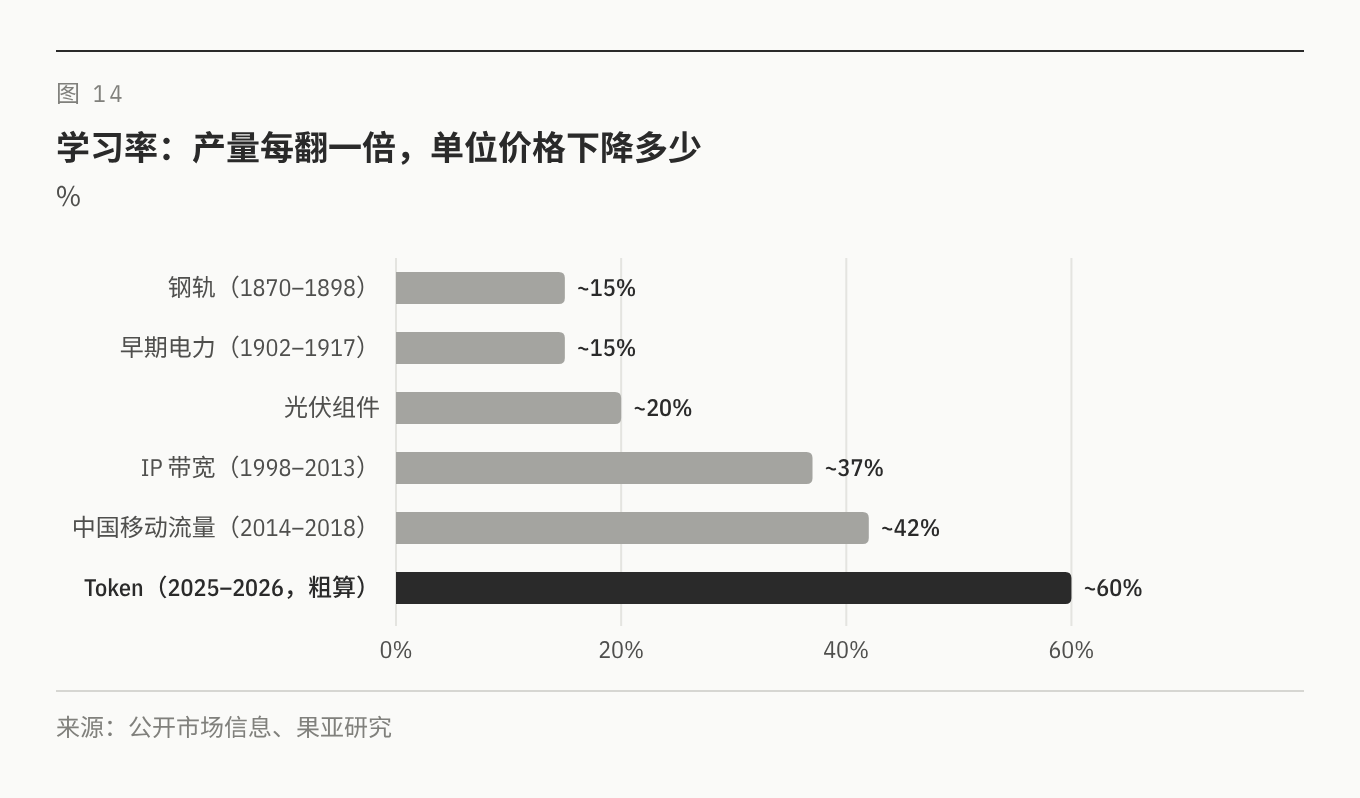
- 资本开支和单位成本之间没有固定系数,学习率才是更稳定的关系。单位成本随累计产量下降,每翻一倍降多少,钢铁约 15%、早期电力约 15%、光伏约 20%、通信流量约 37%–42%、token 粗算约 60%。资本开支决定的是能多快完成这些翻倍。
- 价值最终落在下游,而且有时滞。钢轨让美国铁路里程增长 5 倍、货运价格下降 3.3 倍;工厂电机占比从 5% 升到 78%,但制造业生产率的跃升出现在 Pearl Street 电站投运约 40 年后;带宽泡沫破裂 4–6 年后,YouTube 和 Netflix 流媒体出现。
- 需求扩张都快于降价。中国移动流量价格降了 16 倍,总流量涨了 34 倍。Google 每月处理的 token 量两年多增长约 330 倍,中国日均 token 消耗两年增长超过 1,000 倍。降价没有让行业收入缩水,反而做大了它。
- AI 目前处在第二阶段后段。资本开支仍在加速(2026 年四大云厂商约 7,300 亿美元),GPU 租金比 2025 年 10 月的低点反弹约 80%,还没有过剩;但杠杆最高的算力租赁公司已出现信用压力。如果历史重演,前沿能力 token 的 10 倍级降价更可能出现在 2028–2030 年电力瓶颈缓解之后,下游产业的重塑主要发生在 2028–2035 年。
- 下一个 Google 级别的巨无霸,还在某个车库里。每一轮平权中,最大的赢家都不是建设者,而是在廉价基础设施上长出来、当时还很小的下游公司:福特诞生于廉价钢材之后,谷歌成立于光纤泡沫顶点的 1998 年,字节跳动成立于 4G 降费前夜。AI 的这家公司,很可能已经成立,或将在未来两三年里出现。
- 产业链影响:离产能越近越周期,离用户越近越受益。技术驱动的降本让各环节一起扩张;过剩驱动的降本才分出胜负。AI 硬件短期受益、中期波动最大;高杠杆的算力云最像 2001 年的电信运营商;互联网大厂和头部模型公司能把降本转化为用量和利润;第二梯队模型公司被开源和价格战挤压。
产业模型:生产资料如何被"平权"
先建立一个可以反复套用的模型,再拿三段历史去检验它,最后用它给 AI 定位。
1.1 四个阶段
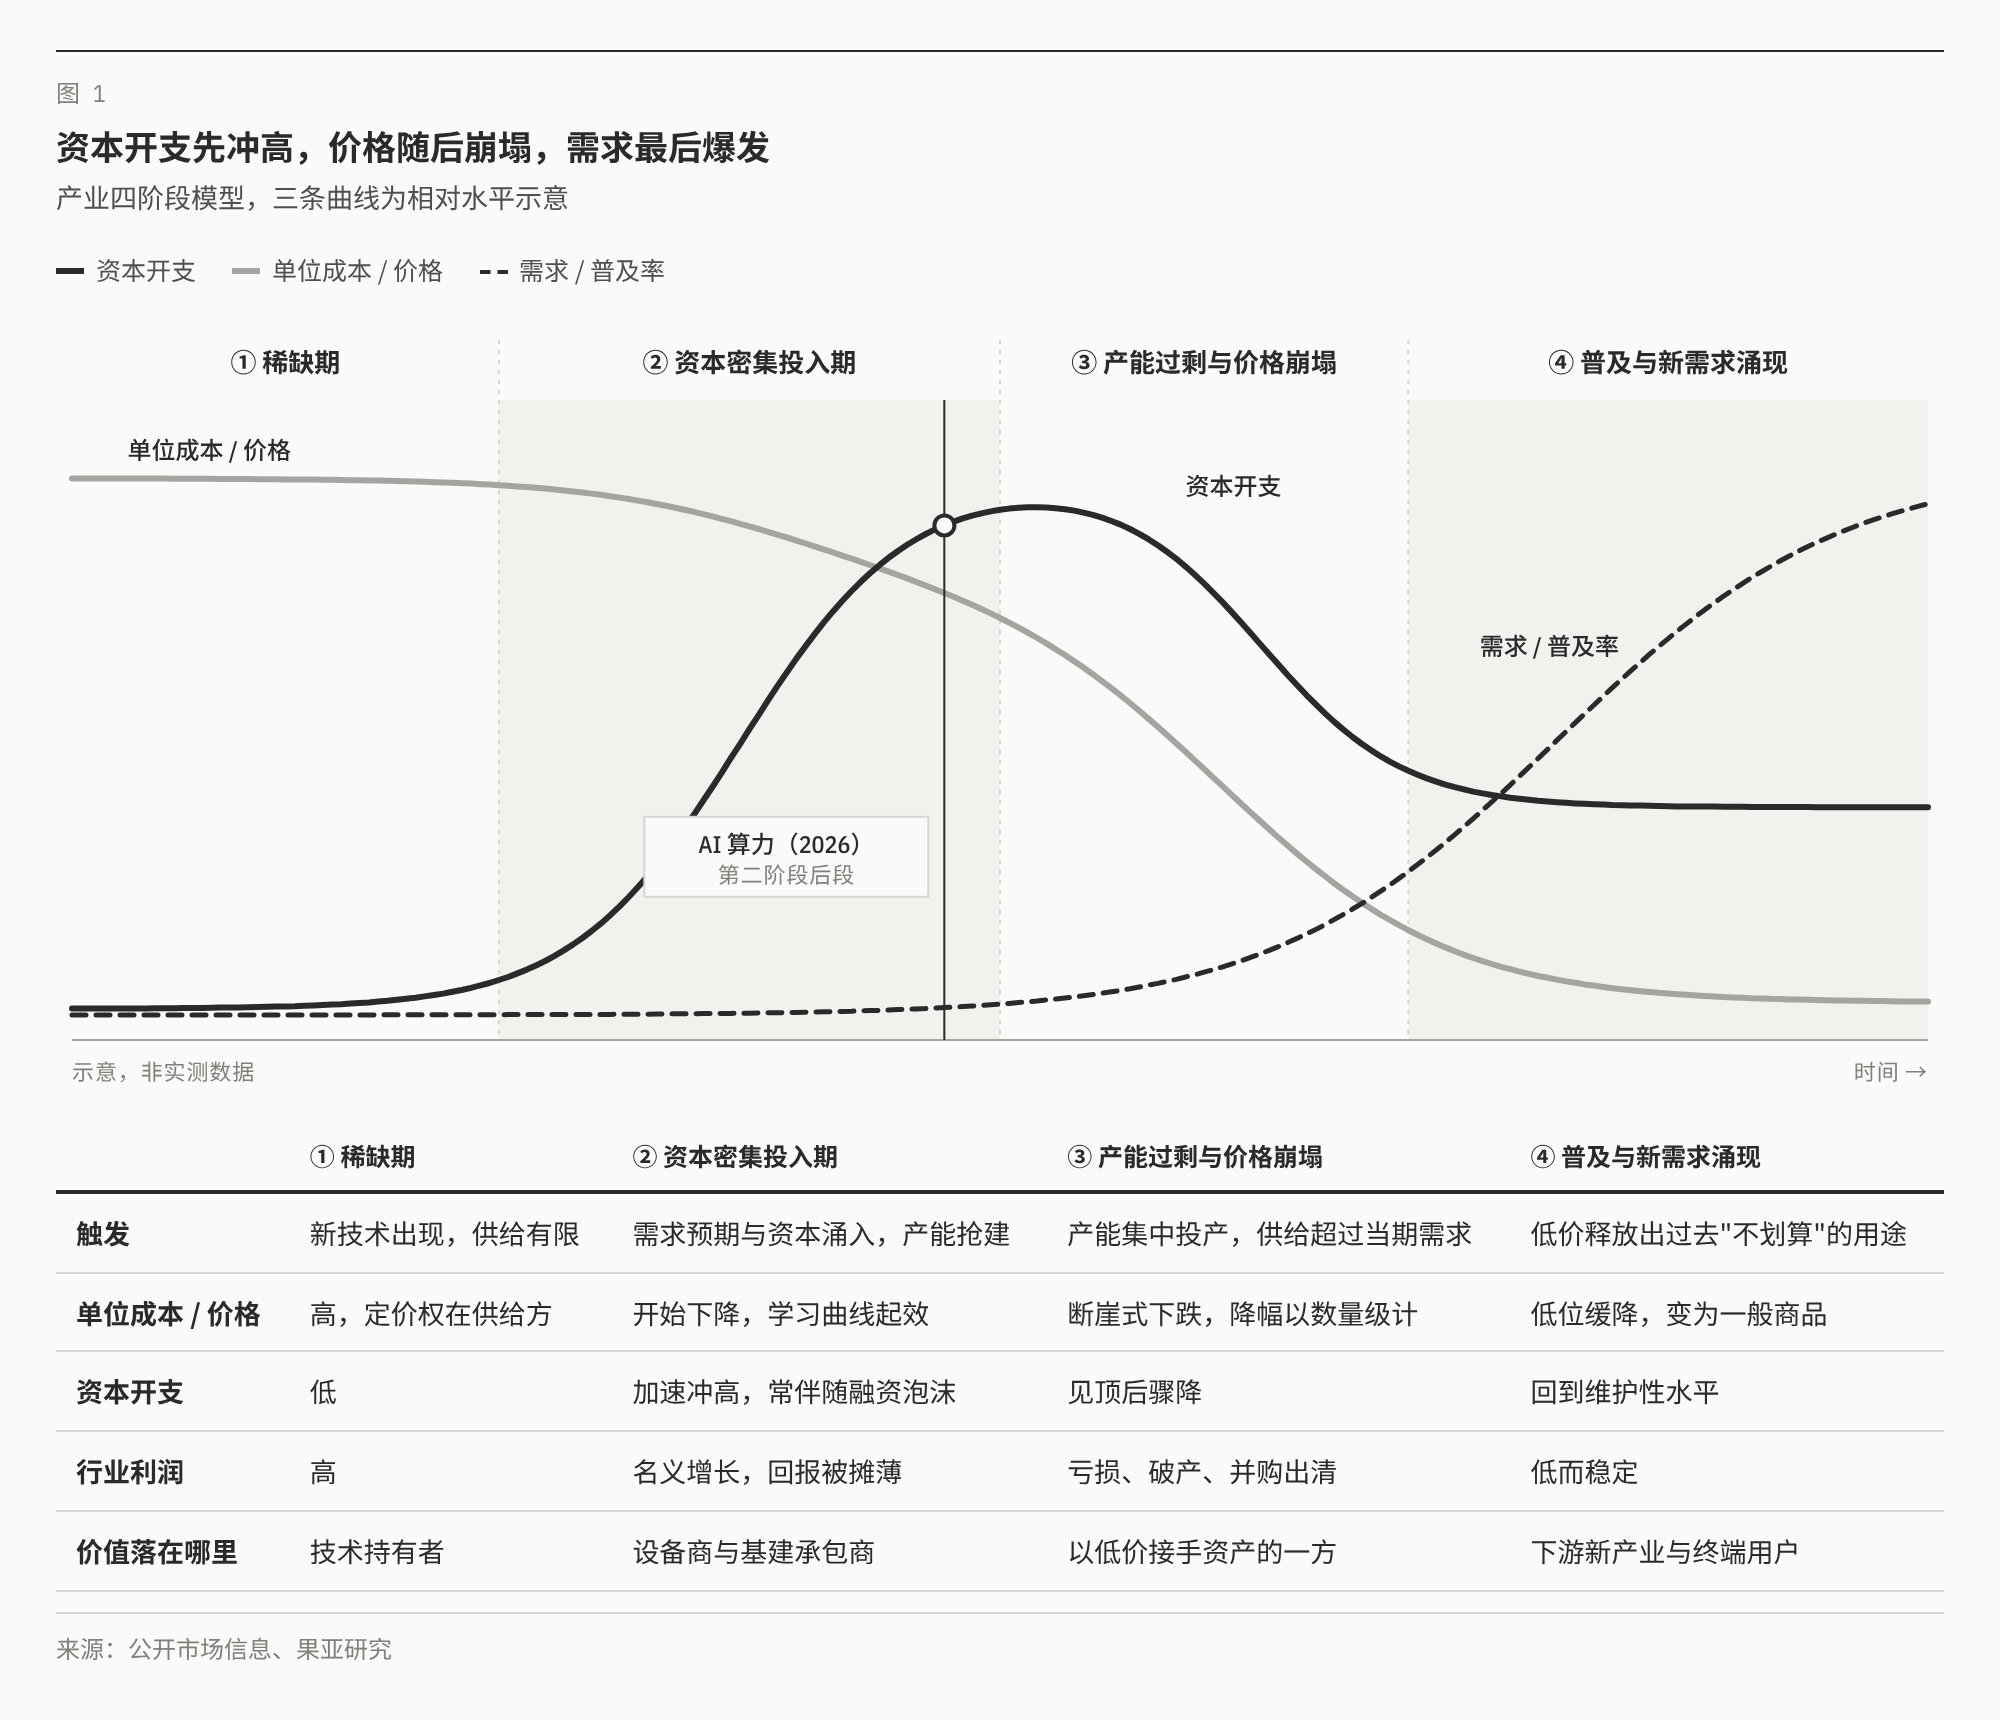
一种新的生产资料出现时,供给有限,价格由供给方决定,只有少数高价值场景用得起。这是稀缺期。随后需求预期和资本一起涌入,产能被抢着建设,常常伴随融资泡沫,单位成本在学习曲线的作用下开始下降。这是资本密集投入期。
产能集中投产后,供给在短期内超过需求,价格断崖式下跌,建设者亏损、破产或被并购。这是产能过剩与价格崩塌期。最后,低价让过去"不划算"的用途变得划算,新产业在这层便宜的基础设施上长出来,需求反过来吃掉过剩产能。这是普及与新需求涌现期。
1.2 三把尺子
为了比较不同时代、不同品类,我们用三个指标贯穿全文。第一是学习率:累计产量每翻一倍,单位成本下降的比例,也就是赖特定律。第二是资本与成本的对应关系:资本存量扩张了多少倍、单位成本降了多少倍、需求扩张了多少倍。第三是10 倍降本周期:单位成本或价格下降一个数量级用了多少年。
学习率回答"投入和降本之间有没有系数",10 倍降本周期回答"要多久",资本与成本的对应关系则检验一个常见的直觉:是不是砸的钱越多,成本就降得越多。
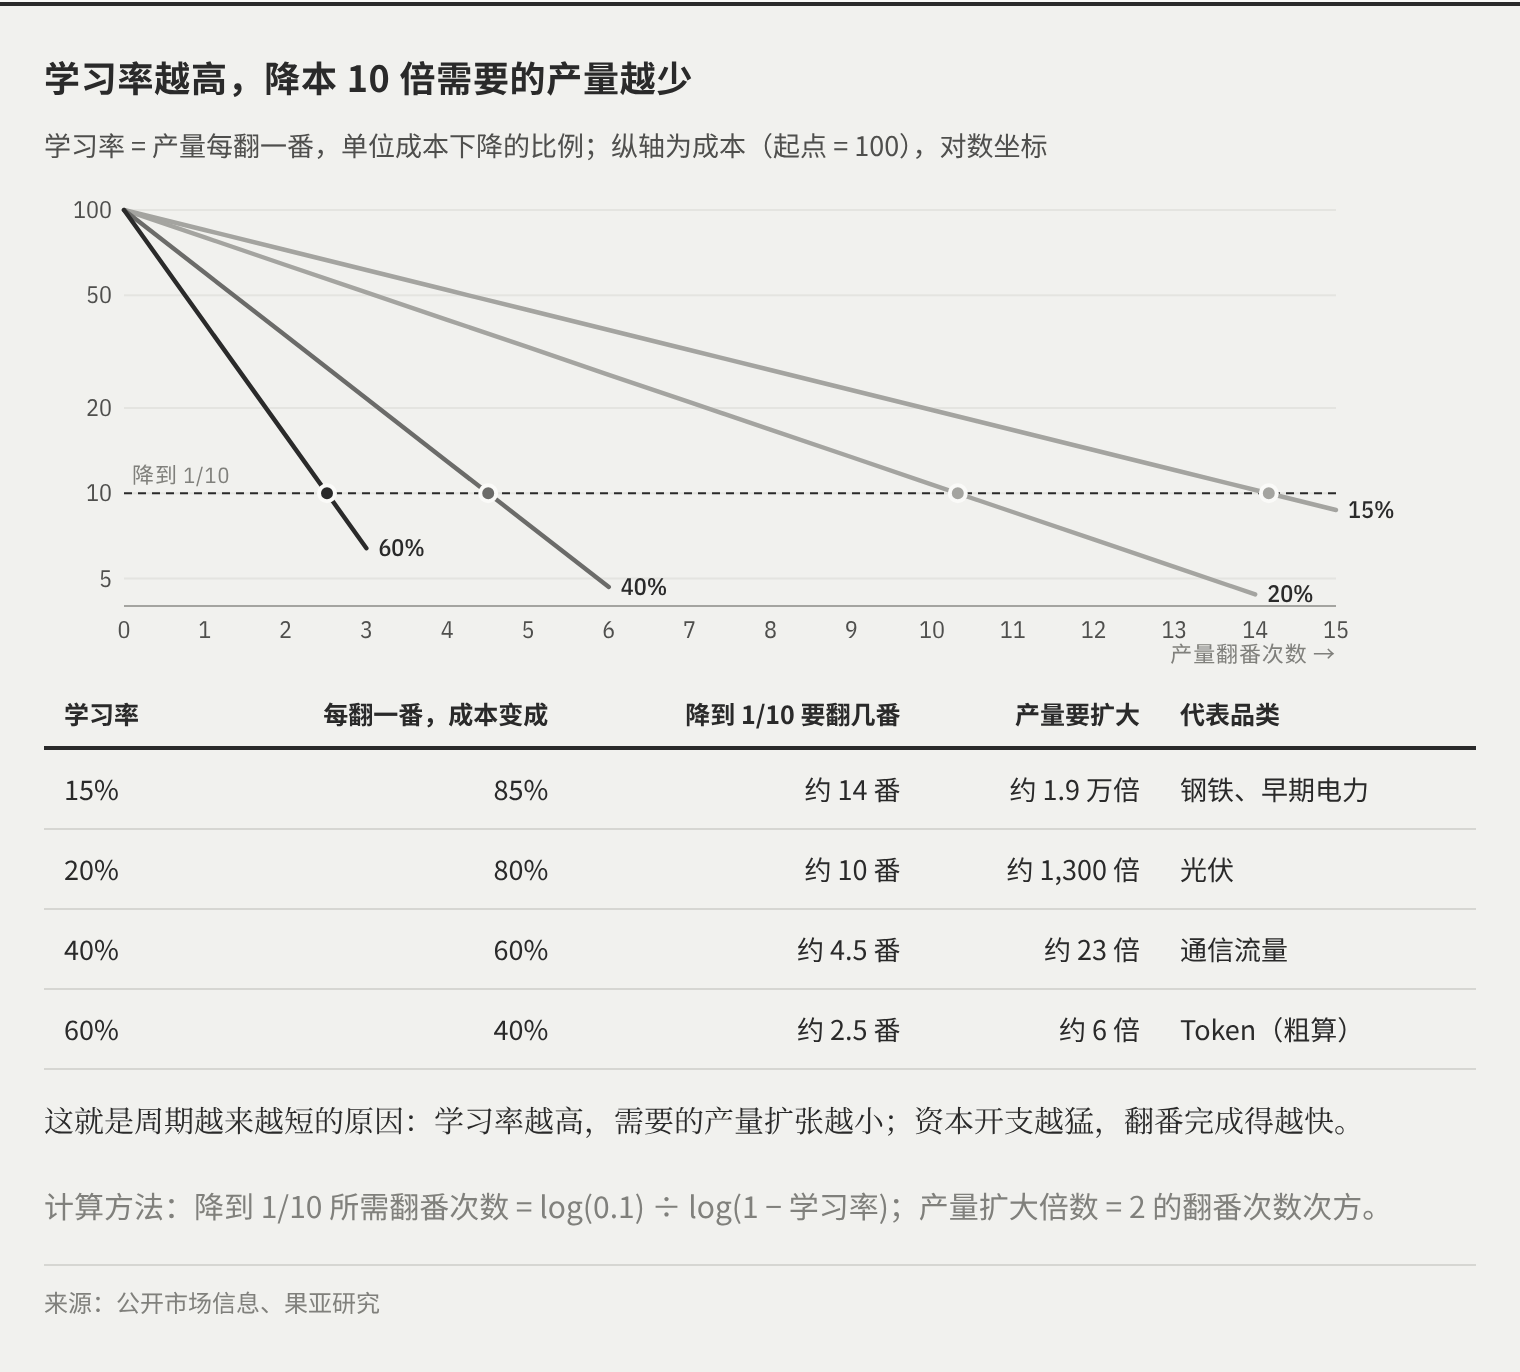
学习率越高,降本 10 倍需要的产量越少
学习率的意思很简单:产量每翻一番,成本打几折。学习率 15%,就是每翻一番成本打八五折;学习率 40%,就是打六折。想把成本降到原来的十分之一,就要一折接一折地打下去,直到成本低于 0.1。
以通信流量的 40% 为例:成本从 100 开始,每翻一番变成 60、36、22、13、8。翻到第 5 番,成本已经降到十分之一以下,而产量只需要扩大约 20 多倍。钢铁的学习率只有 15%,同样降到十分之一,要翻 14 番,产量要扩大近 2 万倍。
钢铁:一次工艺革命,让钢从贵金属变成建材
1856 年贝塞麦转炉问世之后的半个世纪,是"技术突破 → 产能扩张 → 价格崩塌 → 下游爆发"最完整的样本。
2.1 稀缺期:钢比铁贵一倍,只用在关键部位
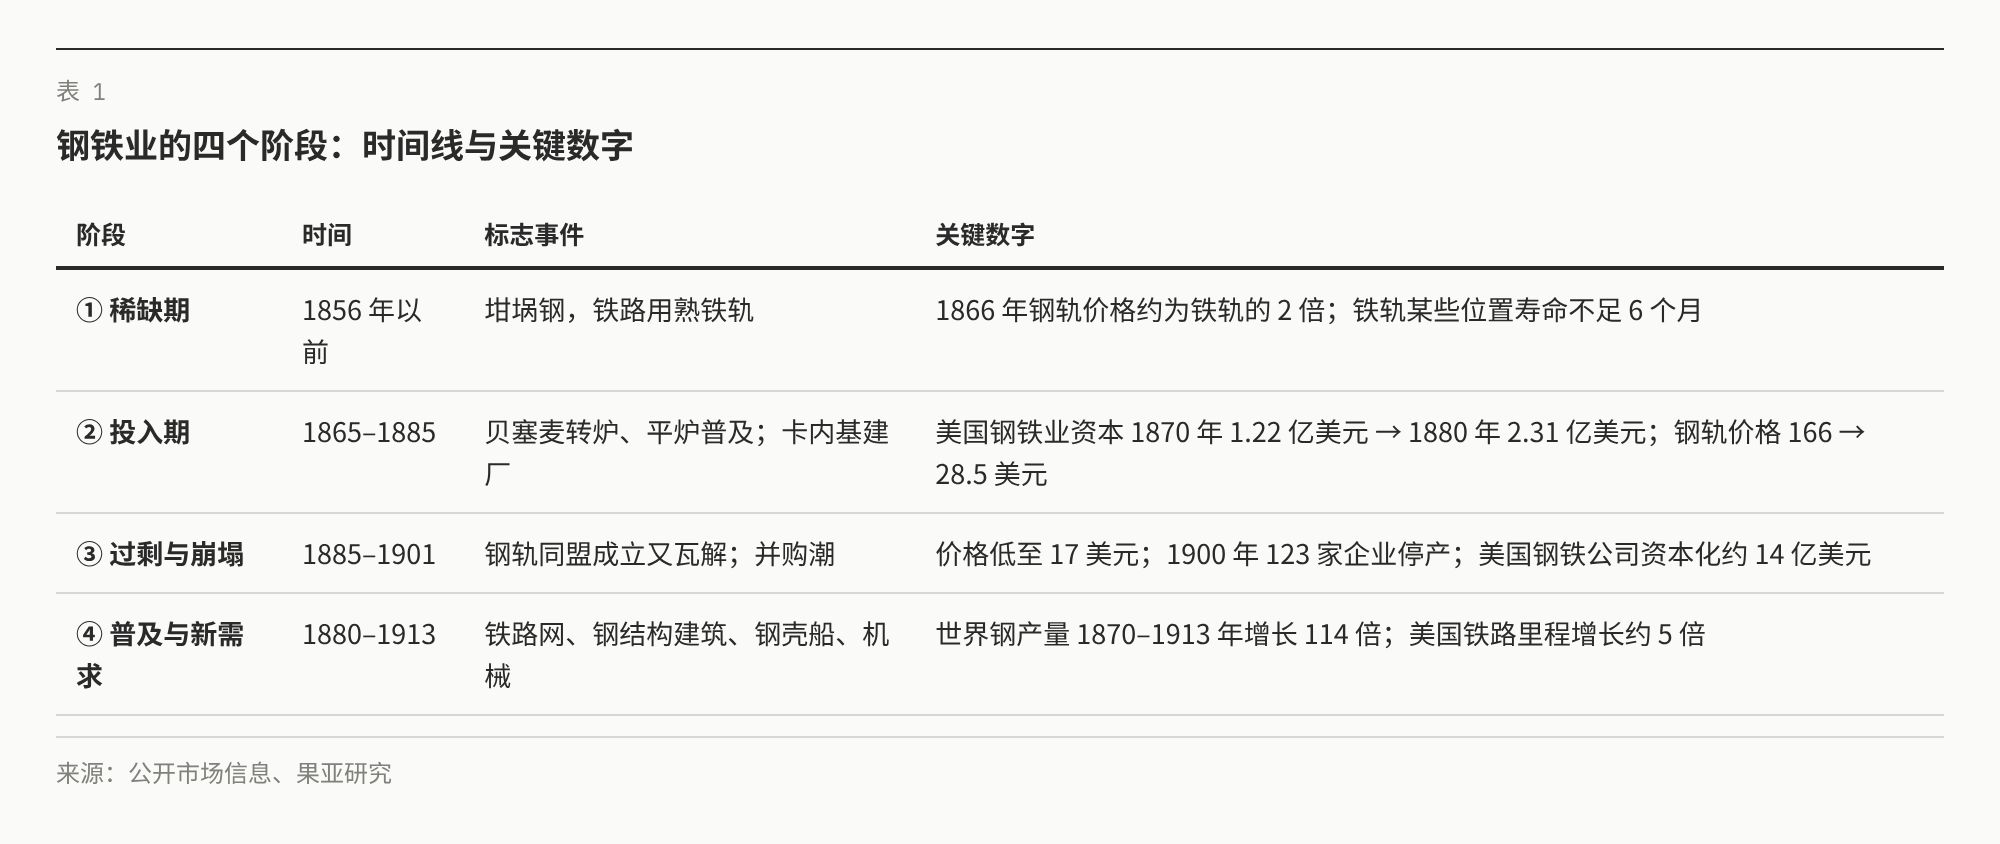
贝塞麦转炉出现之前,钢只能靠坩埚法小批量冶炼,铁路、桥梁、船舶用的都是熟铁。熟铁轨道磨损极快:1864 年,宾夕法尼亚铁路某些位置的铁轨用不到 6 个月就要更换。1862 年英国的一次对比试验里,一根钢轨在两年内熬过了旁边连续更换的 18 根铁轨。钢的性能优势早已清楚,但到 1866 年,宾夕法尼亚铁路采购钢轨仍要付出铁轨约两倍的价格,只敢用在磨损最严重的弯道和站场。
2.2 投入期与崩塌期:价格 31 年降了 9.4 倍
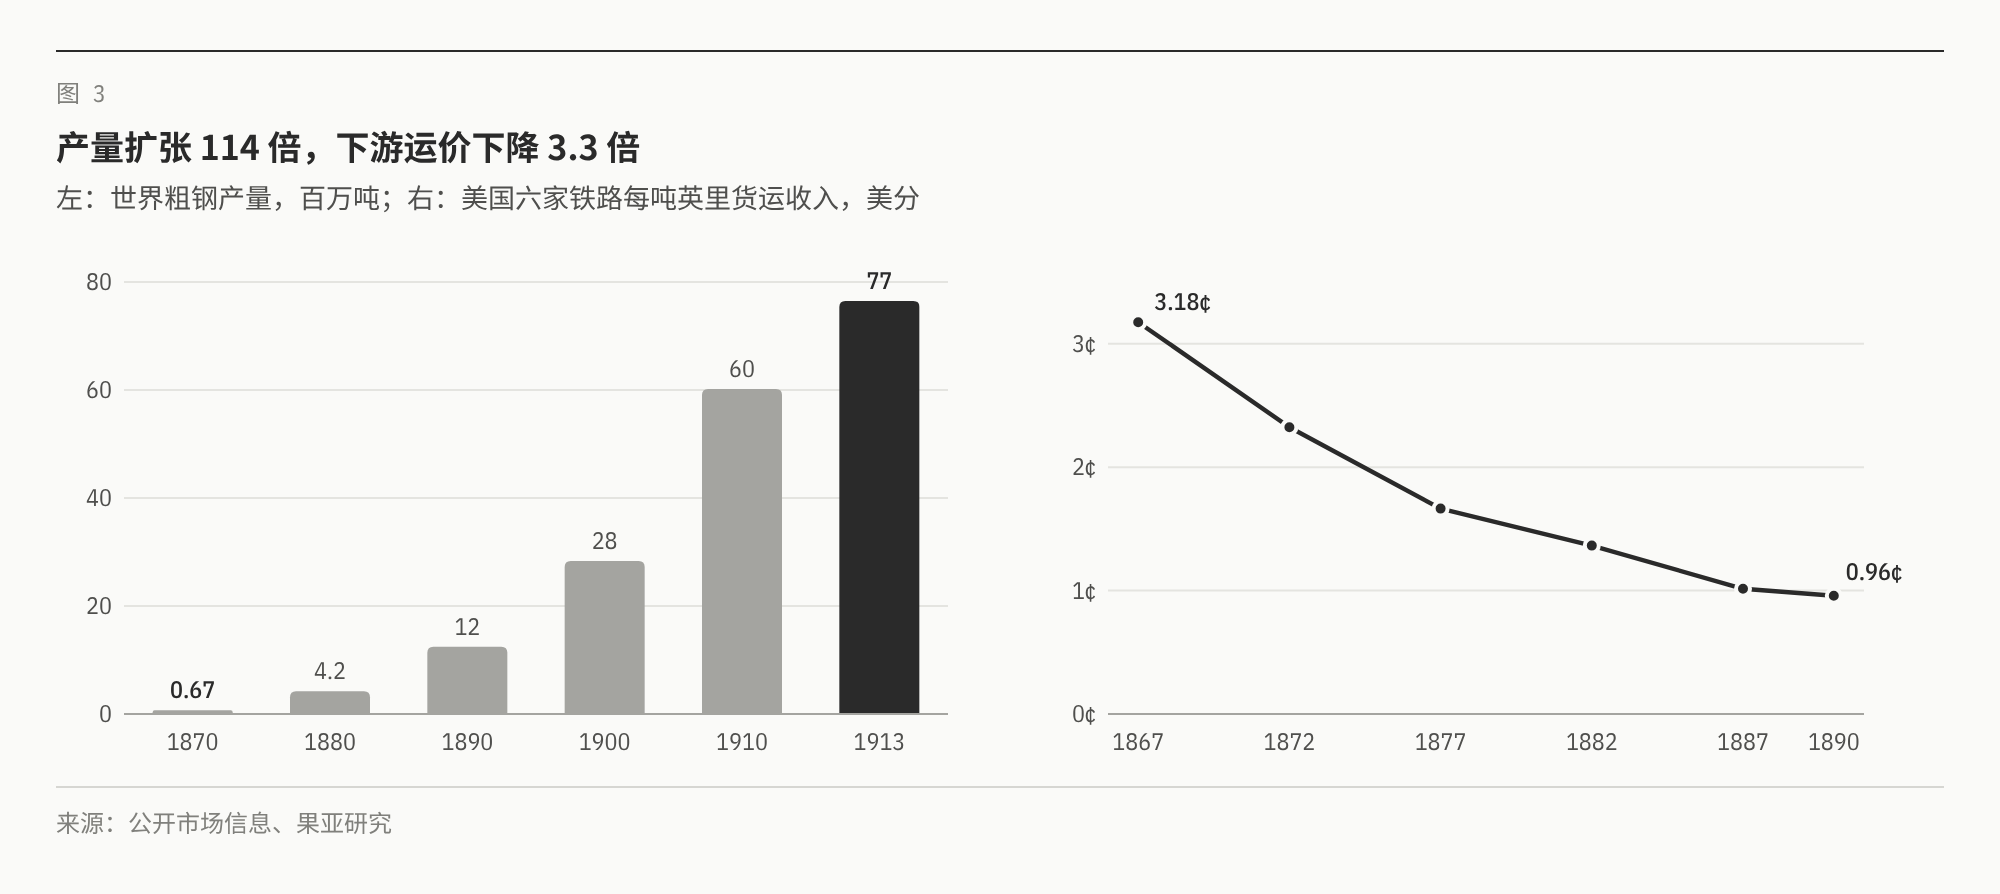
转炉和随后的平炉把炼钢从手工作坊变成了连续化的大工业。美国钢产量从 1870 年的 6.9 万吨增长到 1900 年的 1,019 万吨,扩大约 148 倍;全世界从 67 万吨增长到 1913 年的 7,650 万吨,扩大约 114 倍。同期美国钢铁业的资本存量也快速膨胀:钢与轧材企业的资本从 1880 年的 1.17 亿美元增长到 1900 年的 4.42 亿美元。
价格随之崩塌。美国钢轨价格从 1867 年的每长吨 166 美元跌到 1898 年的 17.6 美元,31 年下降约 9.4 倍;第一次腰斩只用了 8 年。英国作为先行者,价格起点更低,同期下降约 5 倍。
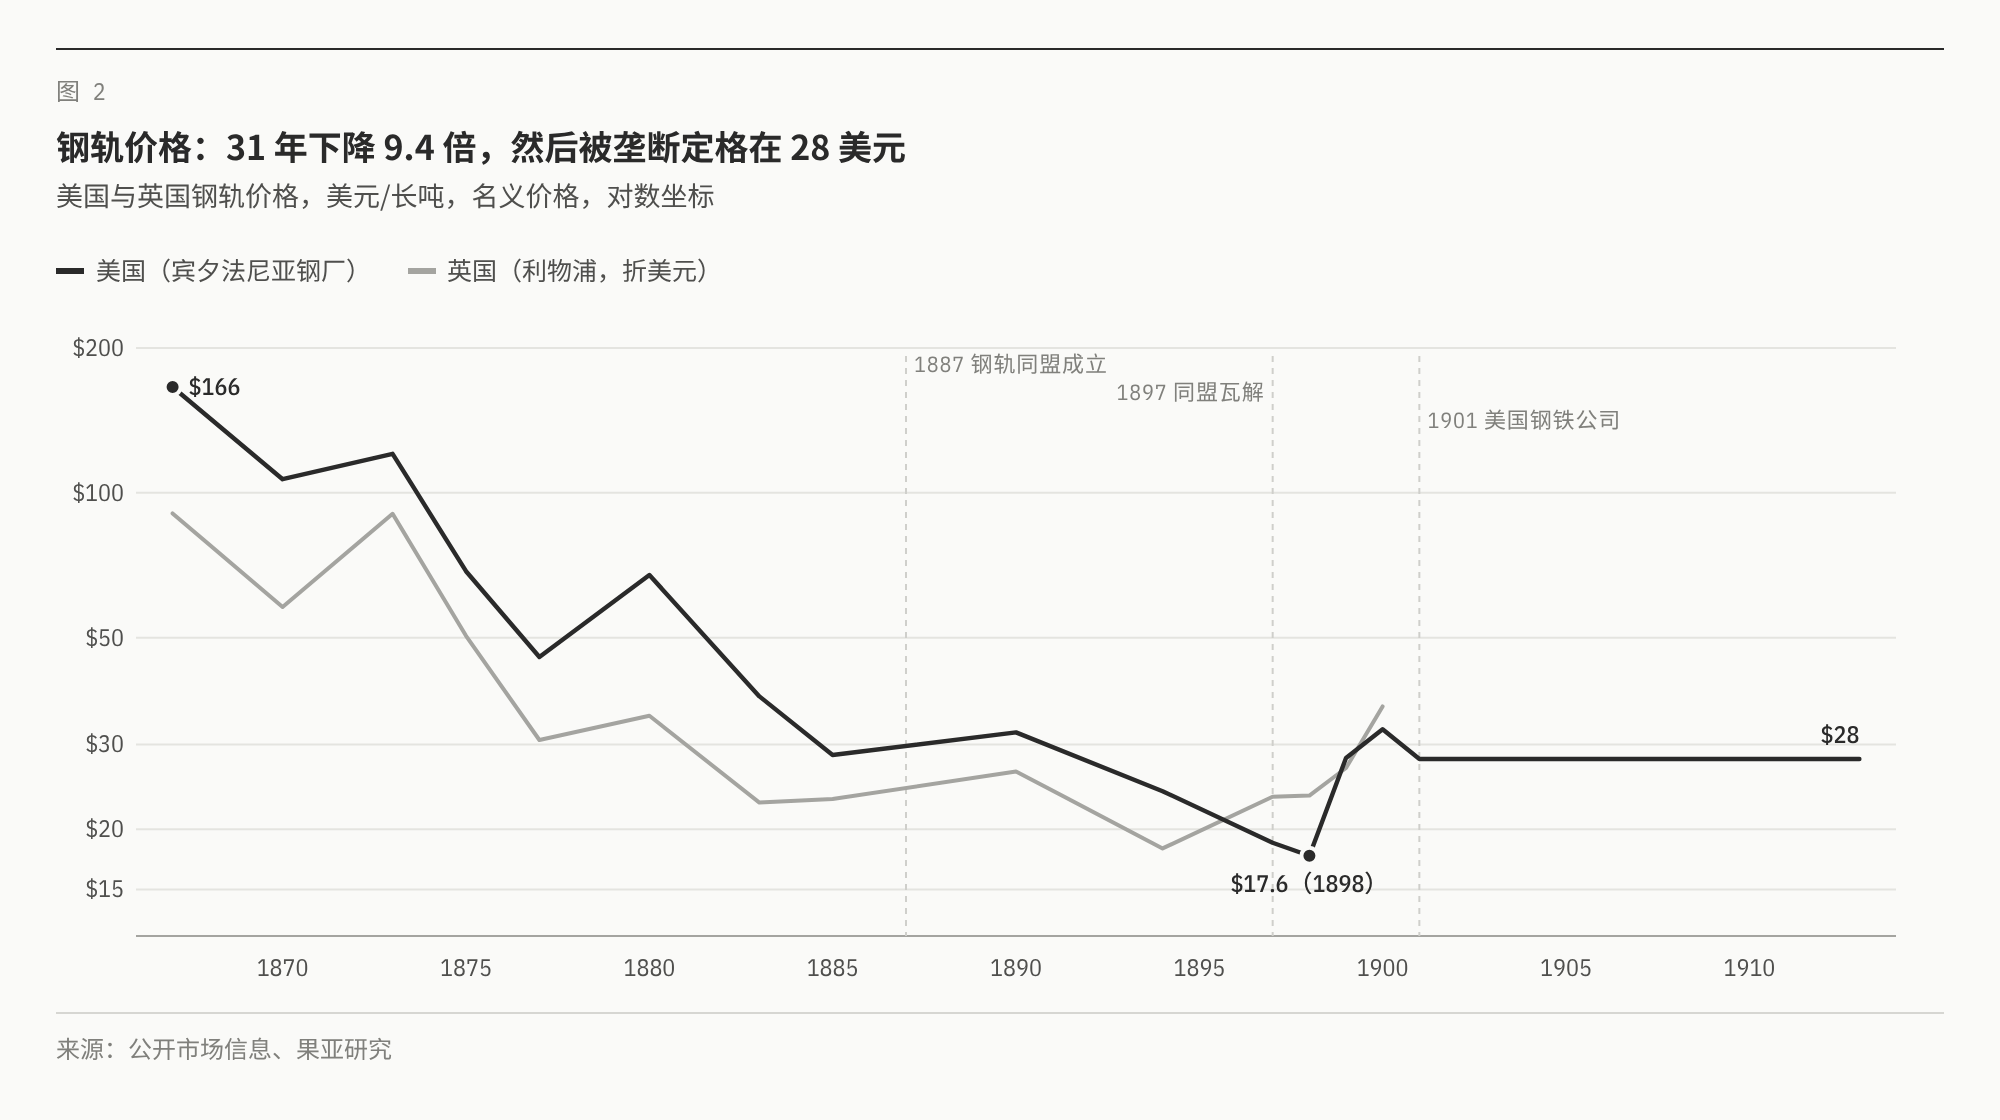
崩塌伴随着典型的过剩与内耗。1887 年,15 家钢轨厂组成价格同盟,试图按配额瓜分市场;但新厂不断进入,萧条年份的削价竞争把价格压到成本以下,同盟成员到 1897 年只剩 6 家,同盟随即瓦解,钢轨价格跌到 17–18.75 美元的历史低点。钢坯价格在 1898 年 12 月到 1900 年 10 月之间,从 16.25 美元涨到 39.5 美元再跌回 16.5 美元,行业利润随之大起大落。1900 年人口普查时,美国仍有 123 家、资本合计 2,380 万美元的钢铁企业处于停产状态。
出清的方式是并购。1898–1901 年的并购潮最终形成了美国钢铁公司,资本化约 14 亿美元,占美国产量约 66%。其中相当一部分股本没有对应的有形资产,是当时所说的"掺水股"。此后钢轨价格在 1901–1913 年间每年都固定在 28 美元:生产率的提升不再体现为降价,而是变成了垄断利润。
2.3 普及期:真正的收益在铁路和城市
便宜的钢首先改变了铁路的经济账。钢轨寿命是铁轨的数倍,每英里线路的维护资本大幅下降,铁路公司得以把钱投向新线路。美国铁路运营里程从 1870 年的 4.65 万英里增长到 1913 年的 24.65 万英里,扩大约 5 倍;代表性铁路的每吨英里货运收入从 1867 年的 3.18 美分降到 1890 年的 0.96 美分,下降约 3.3 倍。运费下降又让中西部的粮食、宾夕法尼亚的煤和钢本身可以运往全国,形成了统一的国内市场。
钢的第二层收益在城市和制造业:钢结构让高层建筑成为可能(芝加哥 1885 年的家庭保险大楼通常被视为第一栋钢框架摩天楼),钢壳船取代木船和铁船,机床、农机和后来的汽车都建立在廉价钢材之上。
2.4 系数与周期
用 1870–1898 年美国钢轨价格对累计钢轨产量做对数回归,弹性约为 −0.24,相当于累计产量每翻一倍,价格下降约 15%;换不同时间窗口,结果在 12.5%–16.6% 之间。英国的同口径估计为 13%–19%。这些是名义价格,扣除同期通缩后,实际学习率大约在 8%–12%。
资本和成本之间则没有固定比例。1870–1900 年,美国钢铁业资本存量扩大约 4.8 倍,产量扩大约 148 倍,钢轨价格在低点时下降约 6 倍。产量的增长远远快于资本存量的增长,说明新增资本的效率也在快速提高。钢铁的启示是:降本靠的是产量的累积,资本开支是让产量累积得足够快的手段,而价格最终停在哪里,还取决于行业结构。垄断形成后,价格不再下跌。
电力:资本开支冲高、控股公司破产、电价下降、工厂重组
美国电气化的完整链条用了半个世纪;同样的链条,光伏和锂电池在 15 年里又走了一遍。
3.1192 0 年代:资本开支翻倍
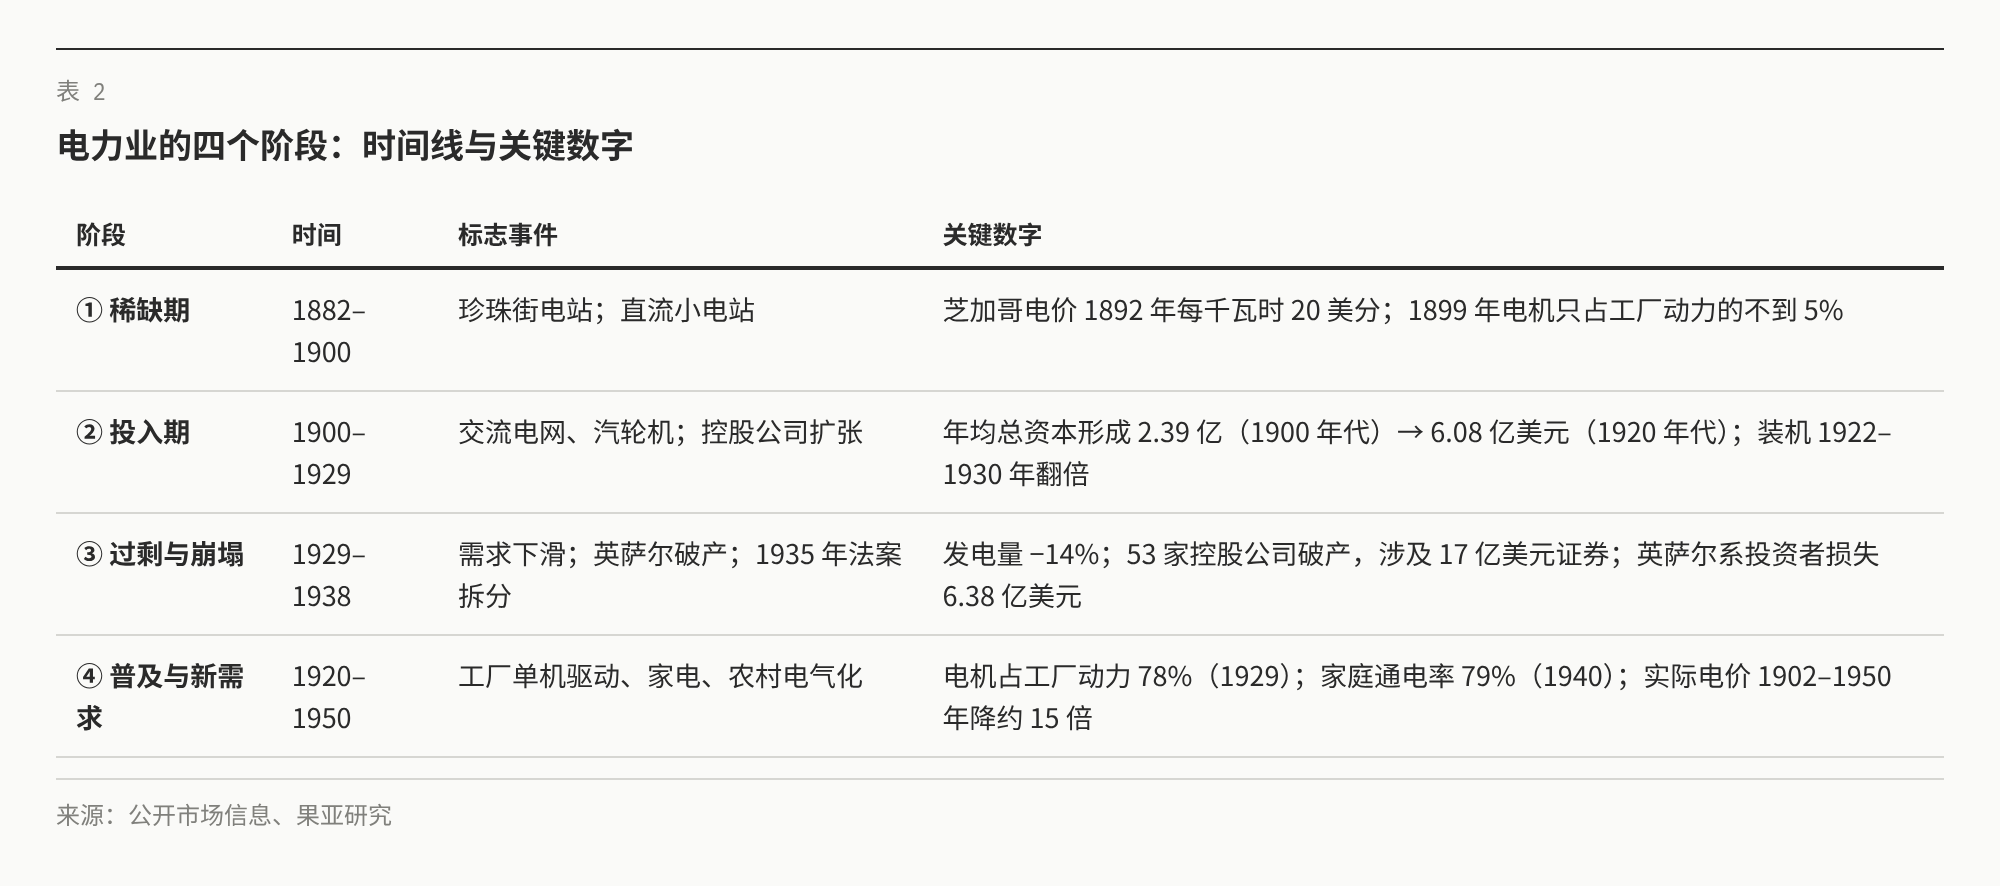
1882 年爱迪生的珍珠街电站投运时,电是富人和少数商店的照明用品。此后三十年里,交流电、汽轮机和高压输电让中心电站越建越大,单位成本持续下降:芝加哥爱迪生公司的单价从 1892 年的每千瓦时 20 美分降到 1909 年的 2.5 美分。按 2019 年美元计,美国电价从 1902 年的每千瓦时 4.79 美元降到 1950 年的 0.32 美元,实际下降约 15 倍;1890–1920 年的实际降幅约为每年 6%。
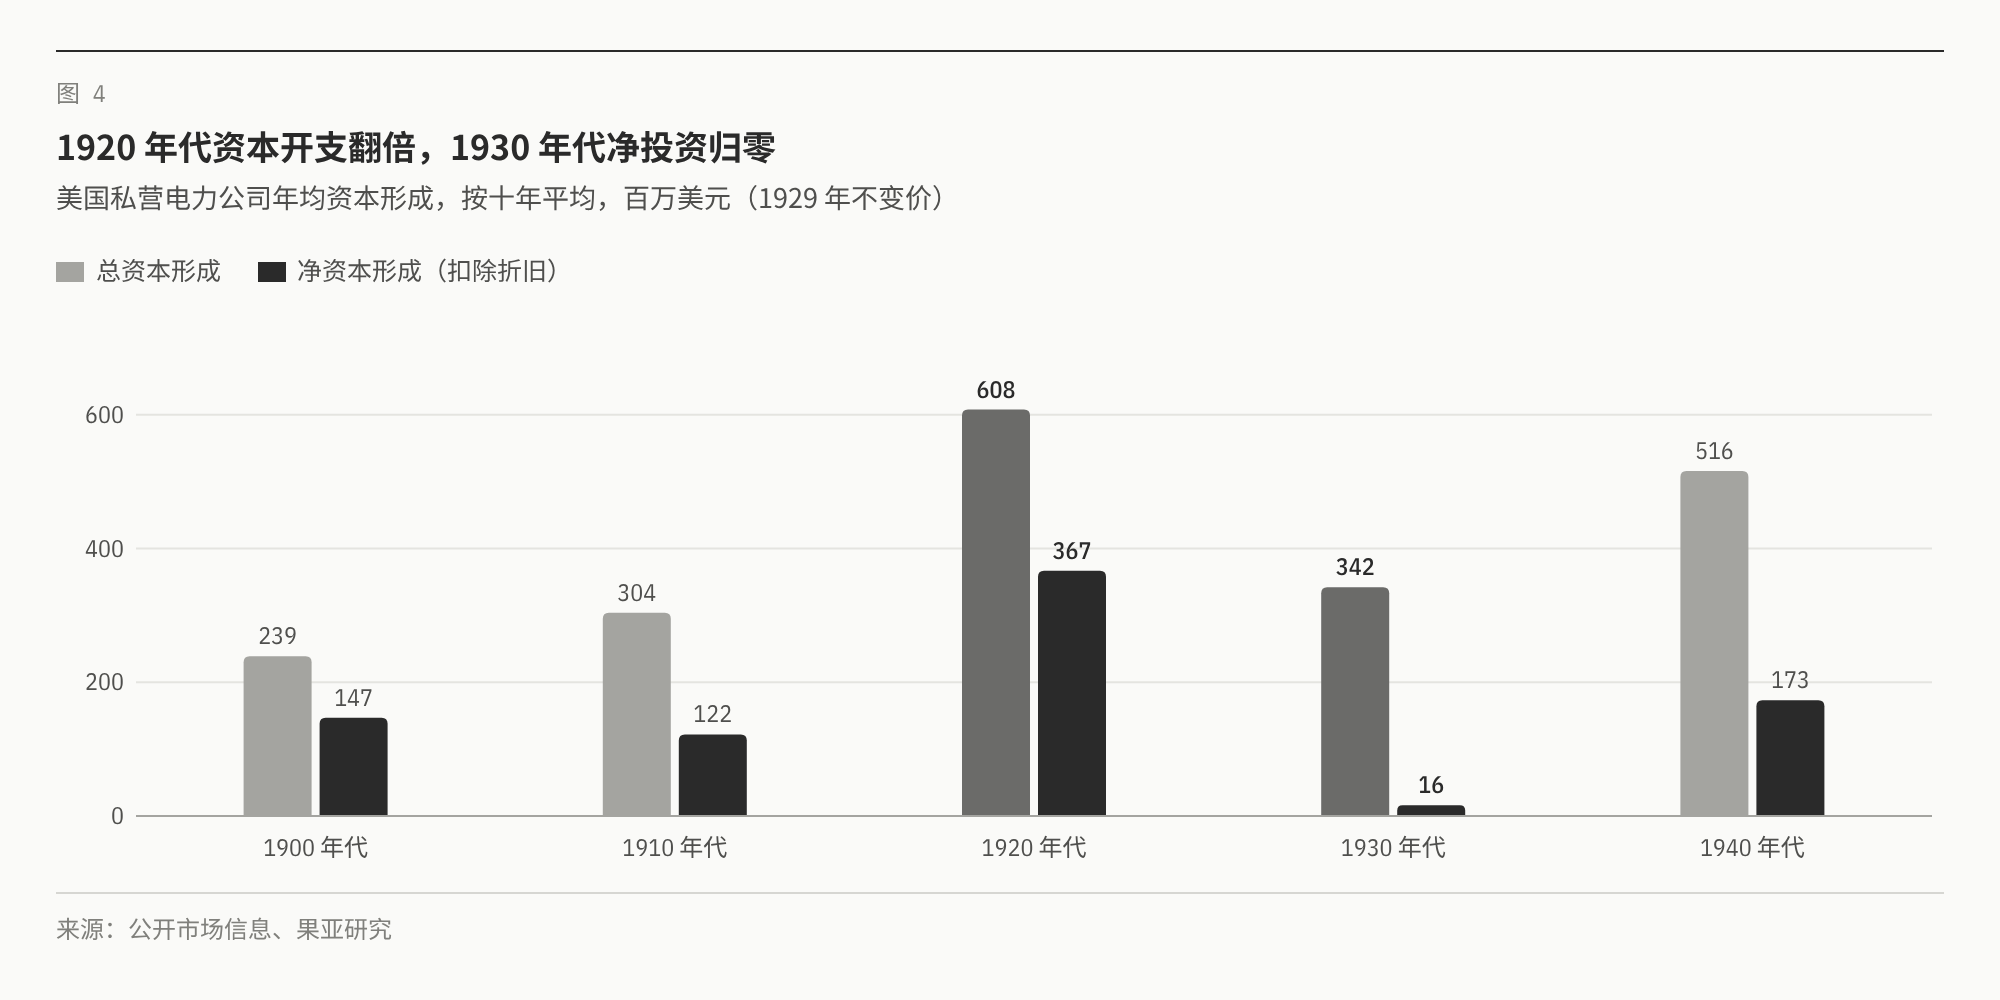
1920 年代是资本开支的高峰。按 1929 年不变价格,私营电力公司的年均总资本形成从 1910 年代的 3.04 亿美元翻倍到 6.08 亿美元,净资本形成从 1.22 亿美元增长到 3.67 亿美元,发电装机从 1922 年的 22 吉瓦增长到 1930 年的 43 吉瓦。投资由控股公司的金字塔结构推动:控股公司数量从 1922 年的 102 家增至 1927 年的 180 家,到 1932 年,联合公司(摩根系)、英萨尔系、电力债券与股份公司三家控制了全美近一半的发电量。
3.21929 –1935:过剩、亏损与重组
大萧条让需求第一次下降:全美发电量从 1929 年的 959 亿千瓦时降到 1932 年的 824 亿千瓦时,下降约 14%,这是电力行业历史上的首次下滑。按 1920 年代的增长预期建成的装机突然过剩,而控股公司层层举债,杠杆最高。1929 年后,53 家公用事业控股公司、合计 17 亿美元的证券进入破产或接管程序,另有 23 家、超过 5 亿美元的证券对利息违约。英萨尔帝国在 1932 年倒塌,牵连约 60 万名股东和 50 万名债券持有人,公众最终损失约 6.38 亿美元,约为其持有额的 24%。1935 年《公用事业控股公司法》把三家超级控股公司拆成约 45 家区域公司。整个 1930 年代,行业净投资几乎为零。
值得注意的是,倒下的是金融结构,不是电站。发电厂照常运转,电价继续下行:25 千瓦时月度账单指数从 1923 年的 101 降到 1938 年的 75,51 个城市的居民平均电价从每千瓦时 7.2 美分降到 4.4 美分。1936 年的《农村电气化法》又把电网推进到农村。
3.3 下游:便宜的电改变了工厂的设计方式
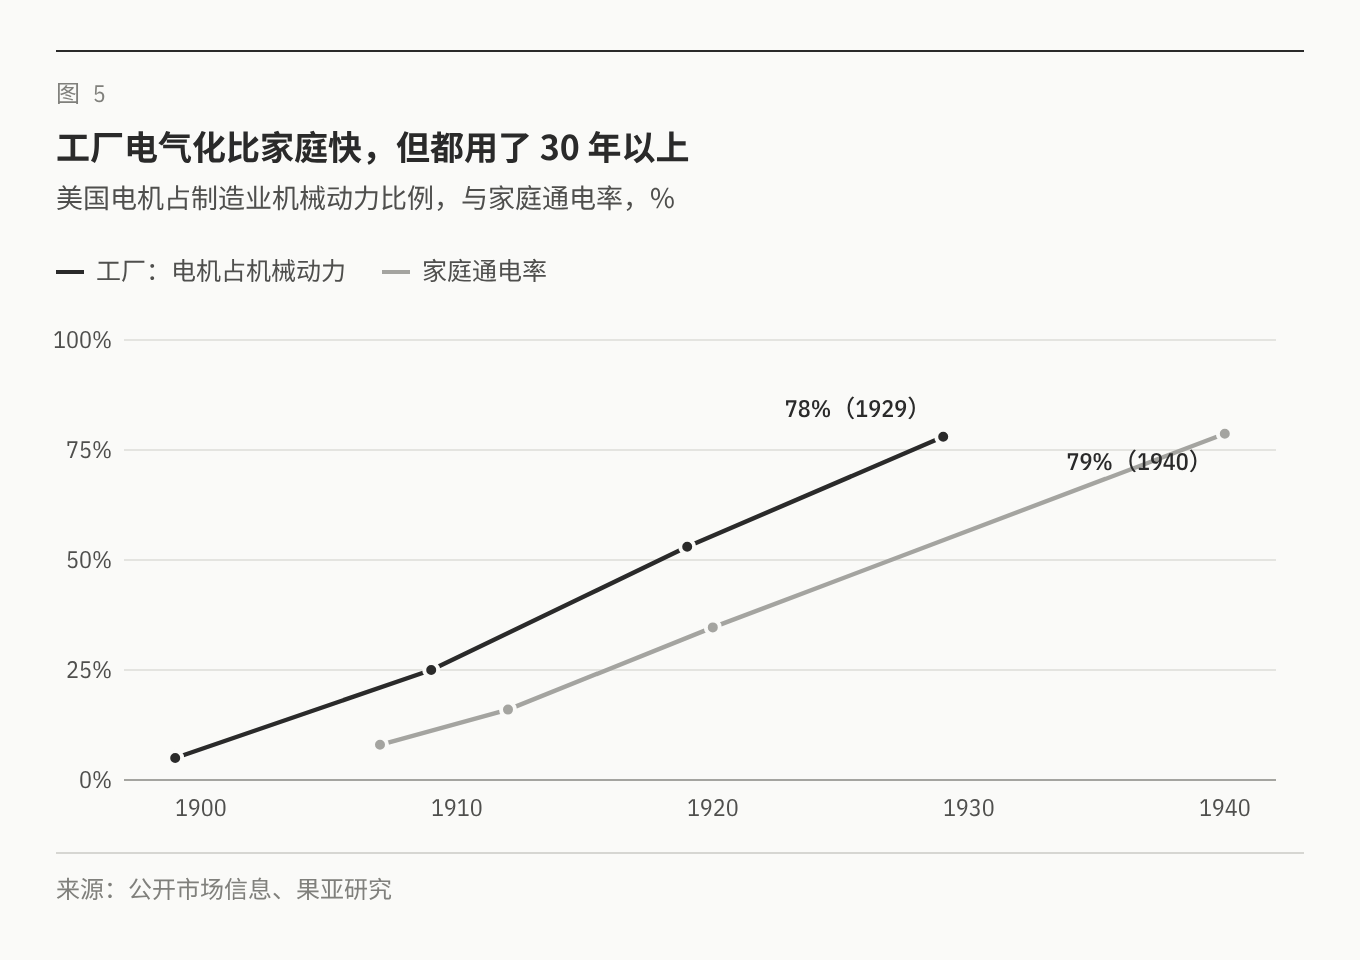
电价下降带来的最大收益不在电力行业本身。1899 年,美国制造业的机械动力里电机只占不到 5%,工厂靠一台蒸汽机通过天轴和皮带驱动整个车间;1909 年电机占比接近 25%,1919 年超过 53%,1929 年达到约 78%。每台机器配一台电机之后,厂房不再需要围着动力轴布局,可以按工序重新设计,流水线由此成为可能。
经济史学家 Paul David 指出,美国制造业生产率在 1920 年代出现每年 5% 以上的跃升,此时距珍珠街电站投运约 40 年。时滞的原因不是电不够便宜,而是企业需要时间重新设计生产组织。家庭端的扩散同样缓慢:家庭通电率从 1907 年的约 8% 升到 1920 年的约 35%、1940 年的 79%,冰箱、洗衣机、收音机随之普及。
3.4 现代重演:光伏和锂电池,15 年走完一轮
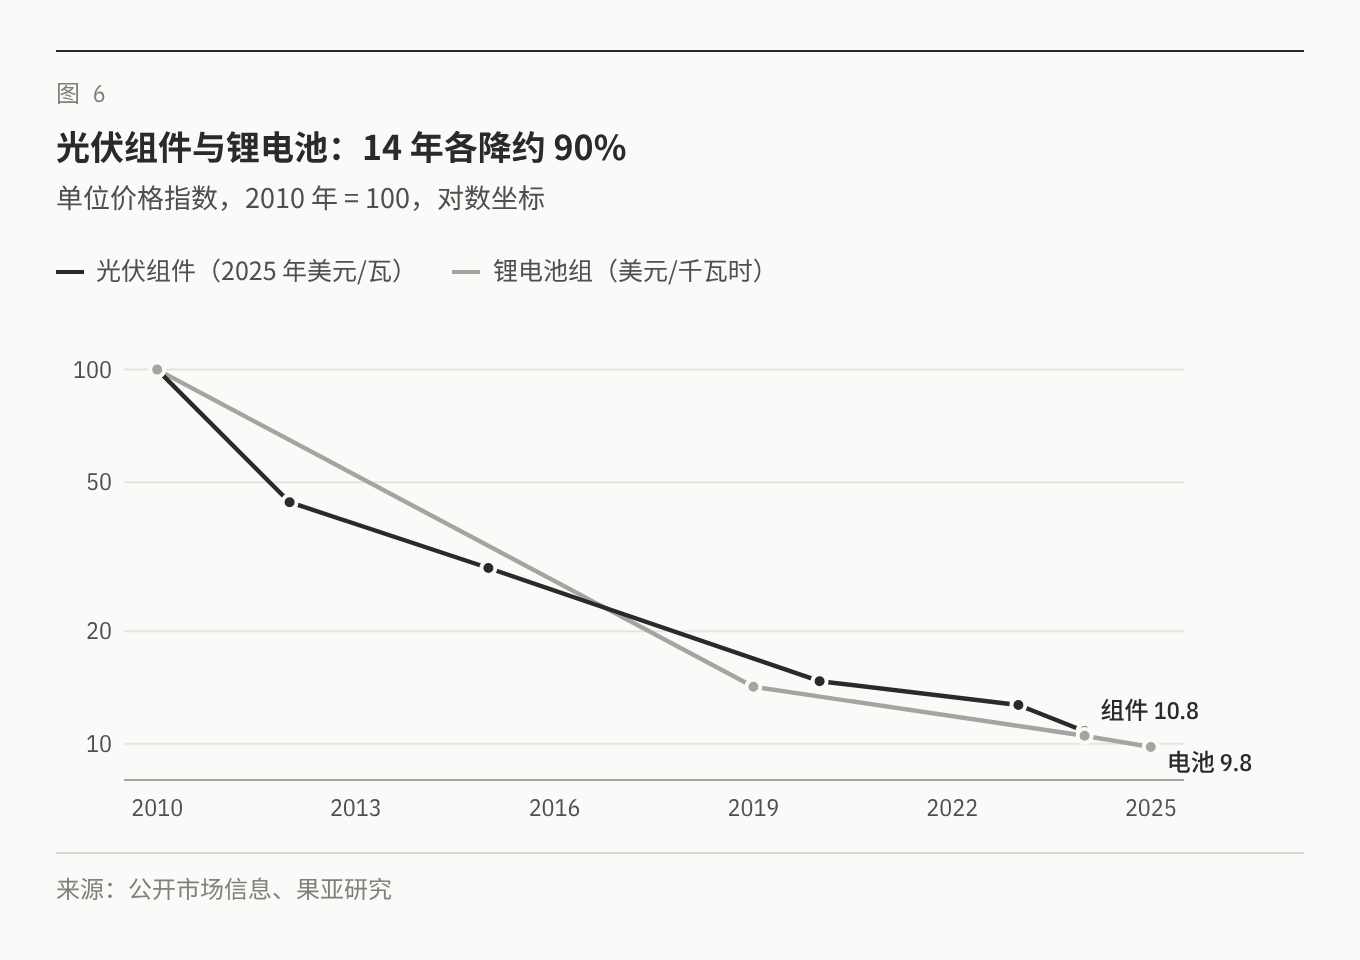
同样的链条在 2010 年之后以快得多的速度重演。光伏组件价格按 2025 年美元计,从 2010 年的每瓦 2.51 美元降到 2024 年的 0.27 美元,下降约 89%;锂电池组价格从 2010 年的每千瓦时 1,100 美元以上降到 2024 年的 115 美元,下降约 90%。光伏的学习率长期维持在约 20%。
过剩和亏损同样出现。2024 年上半年,中国组件出口价格在一年内从每瓦 0.227 美元腰斩到 0.108 美元,多晶硅价格从每公斤 180.6 元跌到 53.5 元。2024 年隆基净亏损 86.2 亿元,通威净亏损 70.4 亿元(上市以来首次),TCL 中环净亏损 98 亿元;2025 年龙头企业合计亏损仍超过 500 亿元。电池方面,2024 年全球已投产电芯产能 3.1 太瓦时,超过当年预期需求的 2.5 倍。下游的储能、电动车和分布式光伏则因此快速普及。
3.5 系数与周期
1902–1917 年,美国中心电站发电量从 25 亿千瓦时增长到 254 亿千瓦时,全部用户的平均售电收入从每千瓦时 3.36 美分降到 1.97 美分,对应年发电量每翻一倍、价格下降约 15%,与钢铁接近。按实际价格每年下降 6% 计算,电价降 10 倍需要约 37 年。资本存量方面,1900–1930 年私营电力公司的资本存量扩大约 12 倍,发电量扩大约 38 倍(1902–1929 年,前后口径不完全一致),同样没有固定的"投入换降本"比例。
电力的启示有两条。第一,亏损集中在杠杆最高的金融层,物理资产会以更低的资本成本被接手。第二,下游收益的时滞取决于组织变革的速度,而不只是价格:电价早已足够便宜,工厂却花了二三十年才学会围绕电机重新设计。
通信:从光纤泡沫到流量自由
通信是与 AI 最相似的先例:投资者押注需求呈指数增长,建设速度远超需求,泡沫破裂后,留下的廉价容量孕育了下一代互联网。
4.11996 –2001:5,000 亿美元与 2% 的利用率
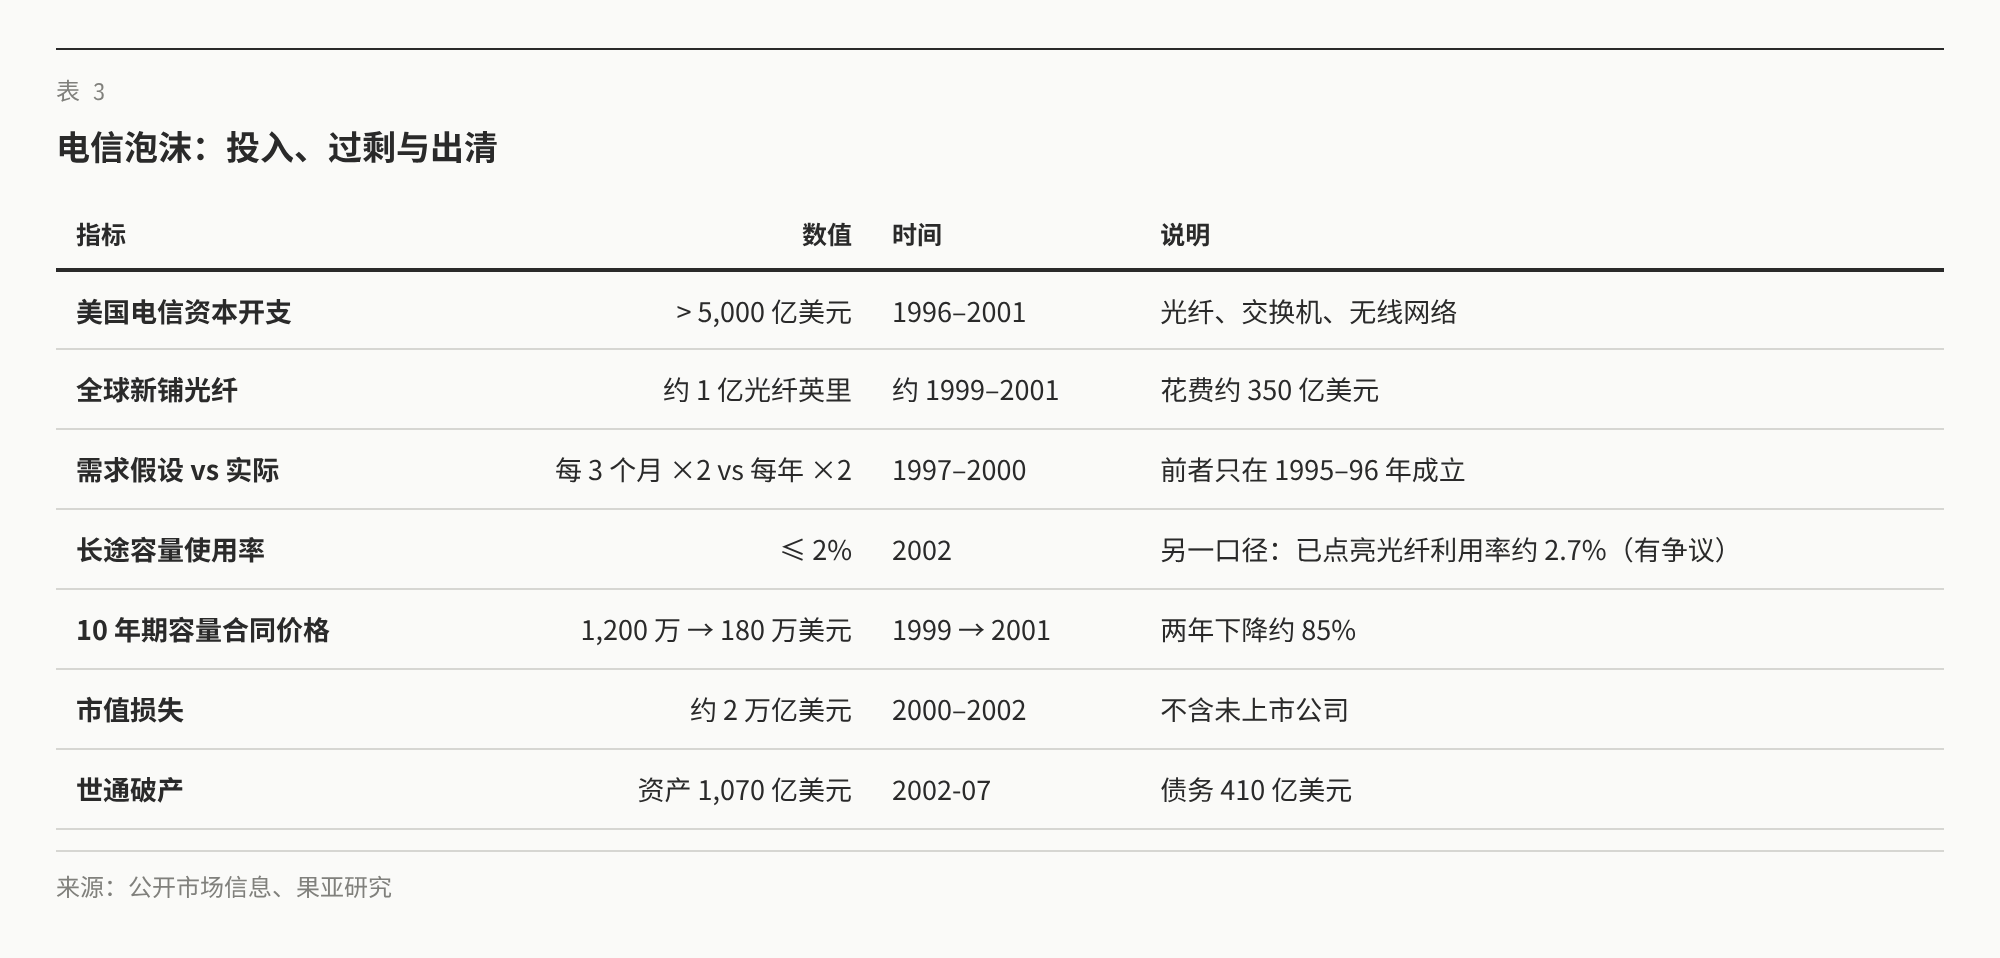
1996 年《电信法》放开竞争后,美国电信业在五年里投入超过 5,000 亿美元,铺设光纤、建设交换机和无线网络。新进入的本地运营商被指过度建设的投资就超过 600 亿美元。全球两年内铺设了约 1 亿光纤英里,花费约 350 亿美元。驱动这一切的是一个判断:互联网流量每 3 个月翻一番。实际上,这个速度只在 1995–96 年短暂出现过,1997 年之后美国骨干网流量大约每年翻一番。这已经是很高的增速,但仍然填不满建好的容量。
结果是史上规模最大的基础设施过剩之一。到 2001–2002 年,北美长途网络容量的使用率在 2% 左右,地下光纤只有约 5% 被点亮,任一时刻约 97% 的线路处于闲置。约 2 万亿美元市值蒸发,约 50 万人失业。2002 年 7 月,世通以 1,070 亿美元资产申请破产,是当时美国最大的破产案;环球电讯、360networks 等 60 多家电信公司在 2001–2003 年间倒闭。
4.2 价格:每 5 年降 10 倍,连续三次
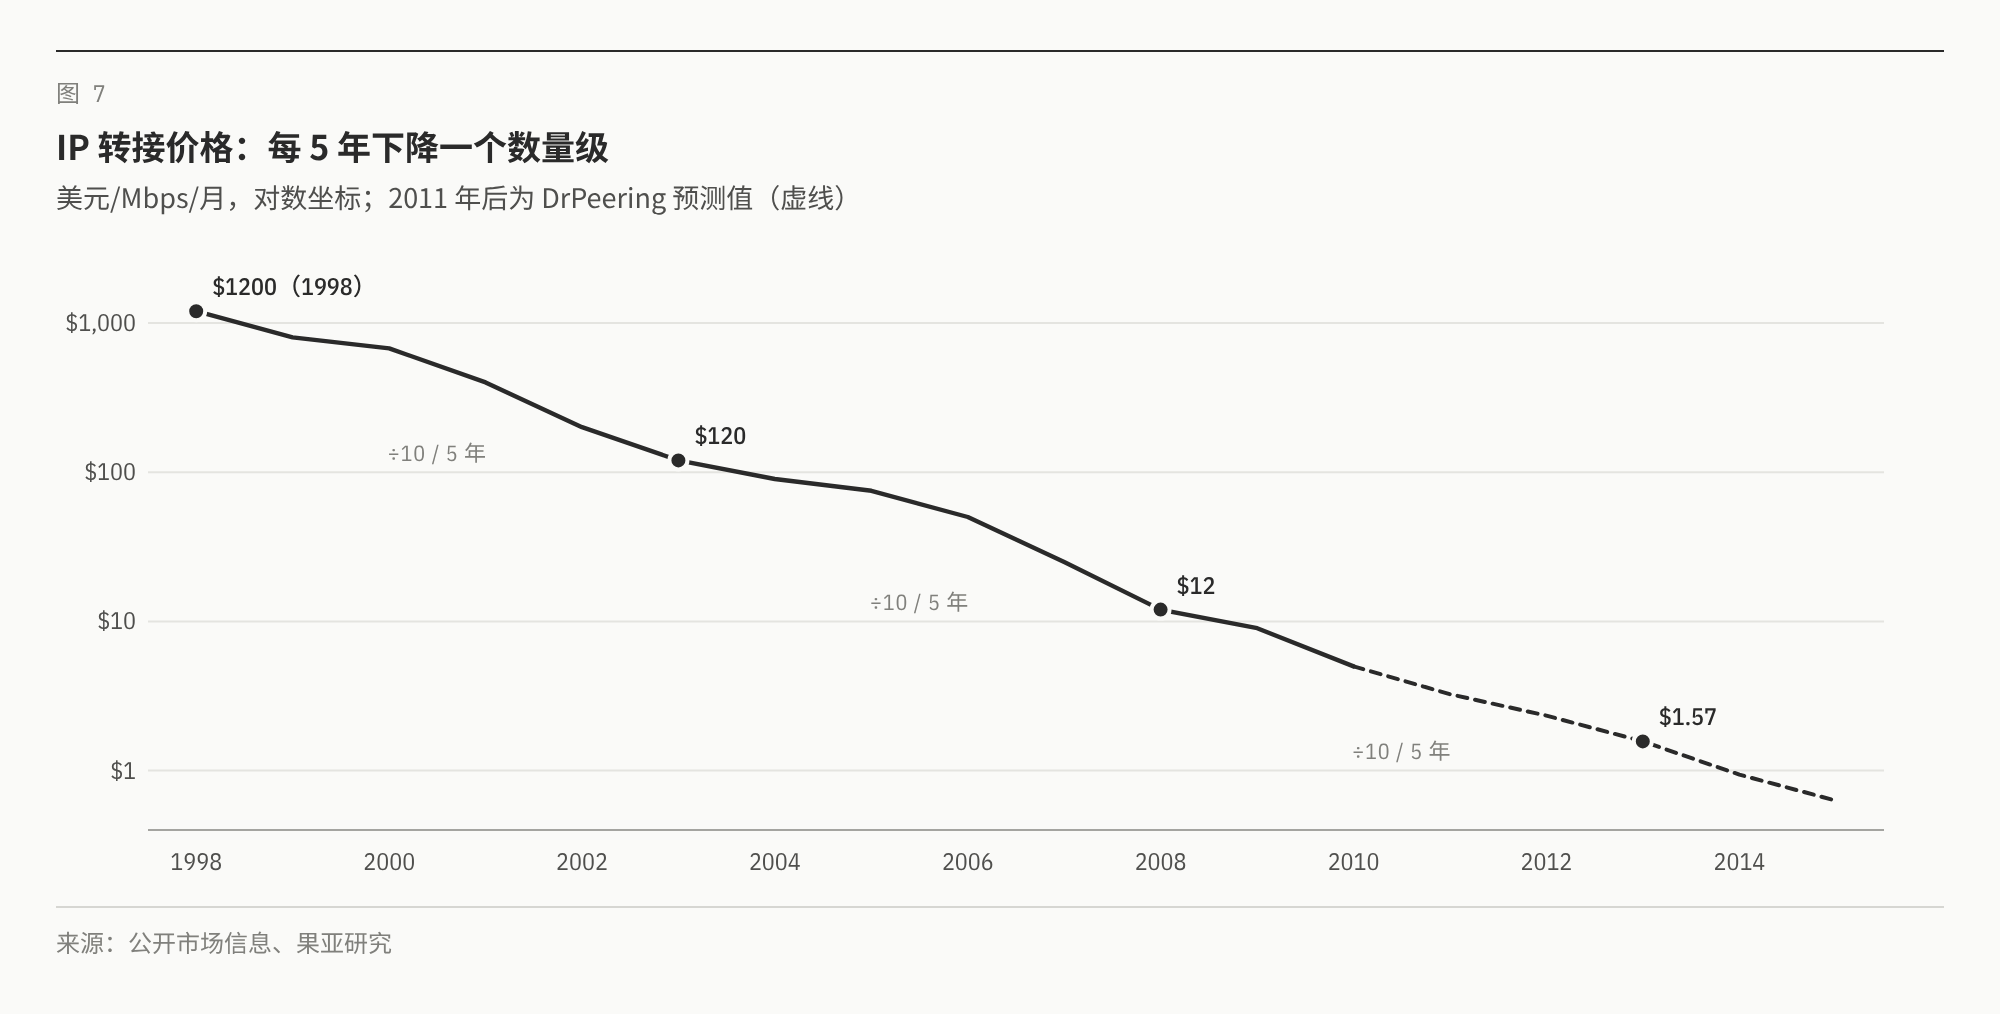
带宽批发价格的下降节奏非常稳定。IP 转接价格从 1998 年的每兆比特每月 1,200 美元,降到 2003 年的 120 美元、2008 年的 12 美元,2013 年前后跌破 1 美元。每 5 年下降 10 倍,连续三次,折合每年约 37%。值得注意的是,这个速度在泡沫期、破裂期和复苏期都没有明显变化:它主要由光通信技术(波分复用让单根光纤的容量约每 9 个月翻倍)和竞争决定,而不是由当年的资本开支决定。
4.3 中国 4G:政策加技术,4 年降价 16 倍
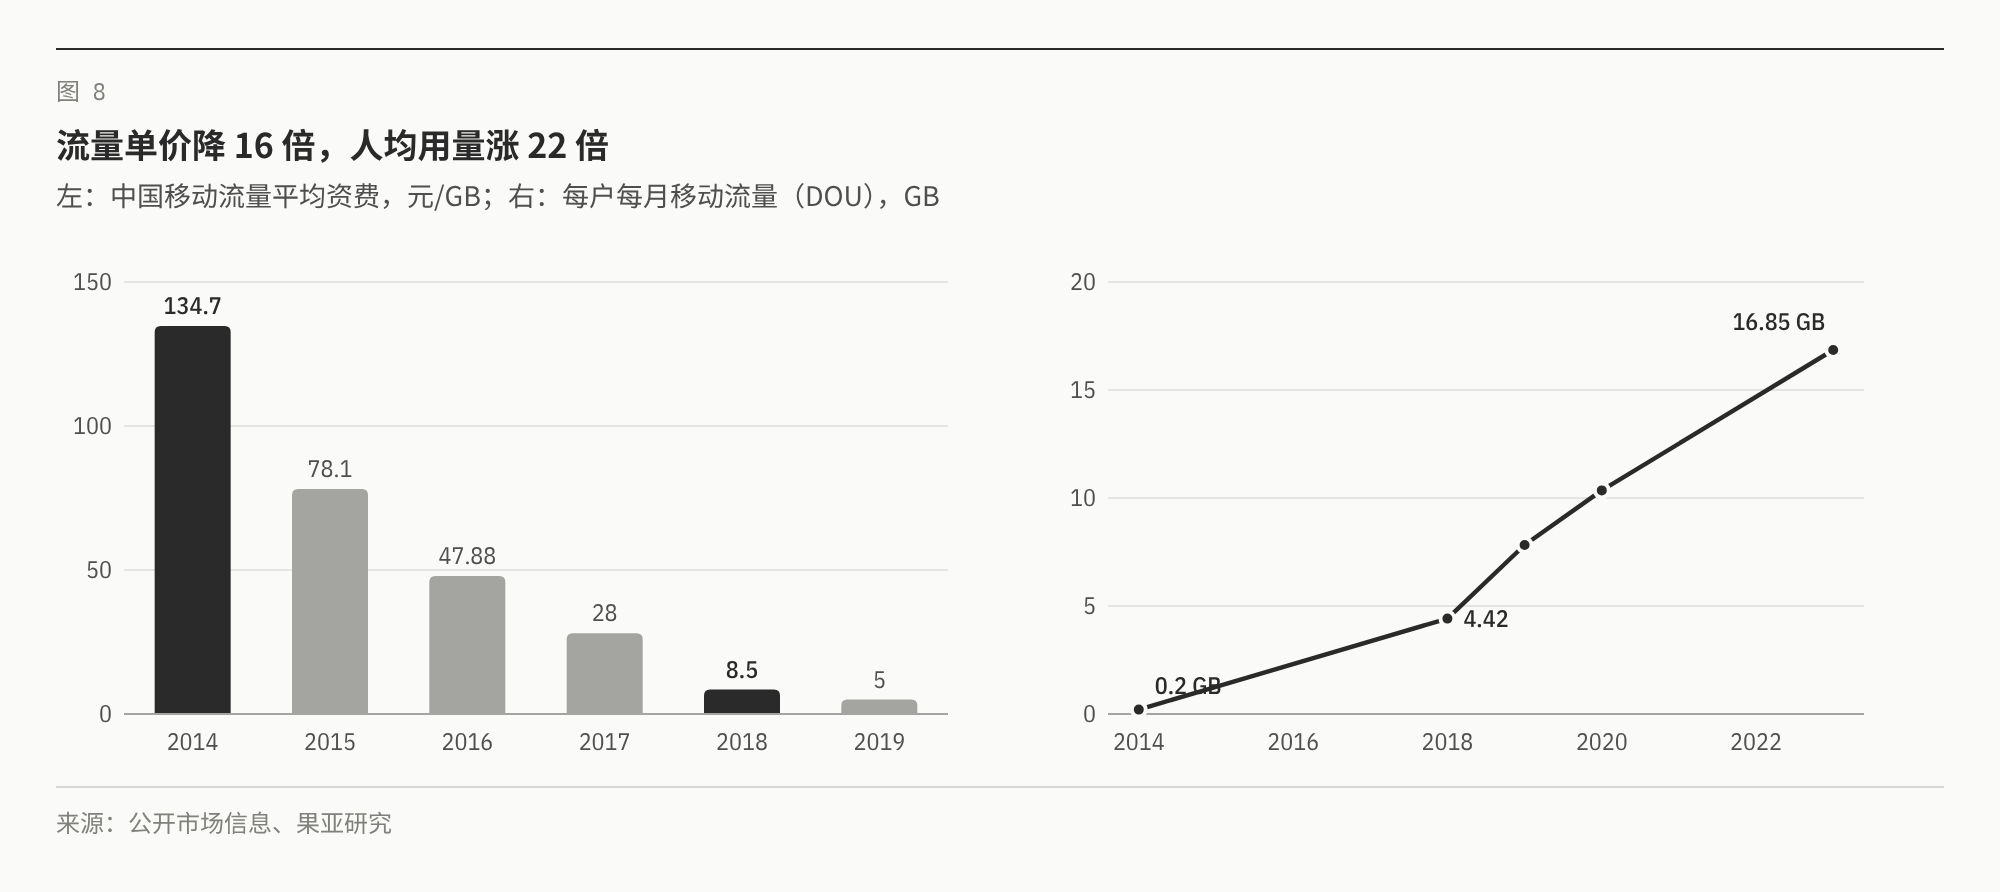
中国的移动网络提供了一个资本开支持续、但没有经历泡沫破裂的对照样本。2014–2018 年,电信业每年固定资产投资约 4,000–4,500 亿元,四年累计约 2 万亿元;4G 基站从无到有,到 2016 年底三家运营商已建成约 314 万个。在"提速降费"政策推动下,移动流量平均资费从 2014 年的每 GB 134.7 元降到 2018 年的 8.5 元,四年下降约 16 倍;2019 年进一步降到 5 元。
需求的反应比价格更剧烈。同期全国移动互联网流量从 20.6 亿 GB 增长到 711 亿 GB,扩大约 34 倍;每户每月流量(DOU)从 205 MB 增长到 4.42 GB,到 2023 年达到 16.85 GB。资费跌破每 GB 10 元之后,短视频、直播和移动支付迅速普及,到 2023 年底网络视频用户达到 10.67 亿,占网民的 97.7%。运营商的收入没有因降价而萎缩,2014–2018 年消费者节省的约 2,600 亿元,转化成了整个移动互联网产业的基础。
4.4 系数与周期
两个样本给出相近的弹性。美国 IP 转接价格每年下降约 37%,同期流量每年约翻一倍,相当于年流量每翻一倍、单价下降约 37%;中国 2014–2018 年资费下降 16 倍、总流量扩大 34 倍,对应每翻一倍下降约 42%。这比钢铁和电力的 15% 高得多,原因是带宽的成本主要由光电子器件决定,而器件本身遵循摩尔定律式的进步。
资本与降本的关系再次被证明不是线性的。美国投入 5,000 亿美元后迎来崩盘,但价格下降速度并没有因此加快;中国每年投入大体平稳,降价却更陡,因为叠加了 4G 技术代际切换和政策压价。资本开支是降价的前提,但不是可以调节降价速度的旋钮。而在下游,泡沫破裂留下的廉价容量,在 4–6 年后承载了 YouTube(2005 年创立)、Netflix 流媒体(2007 年上线)和云计算。
每一轮生产资料平权,亏钱的是建设者,赚钱的是在过剩产能上长出来的下一代产业。
AI 算力:现在在哪个阶段,降本 10 倍之后会发生什么
把前三部分的模型、系数和周期放到 AI 上:资本开支的规模、token 成本的两条曲线、需求的弹性,以及阶段判断和时间表。
5.1 资本开支:规模已超过电信泡沫
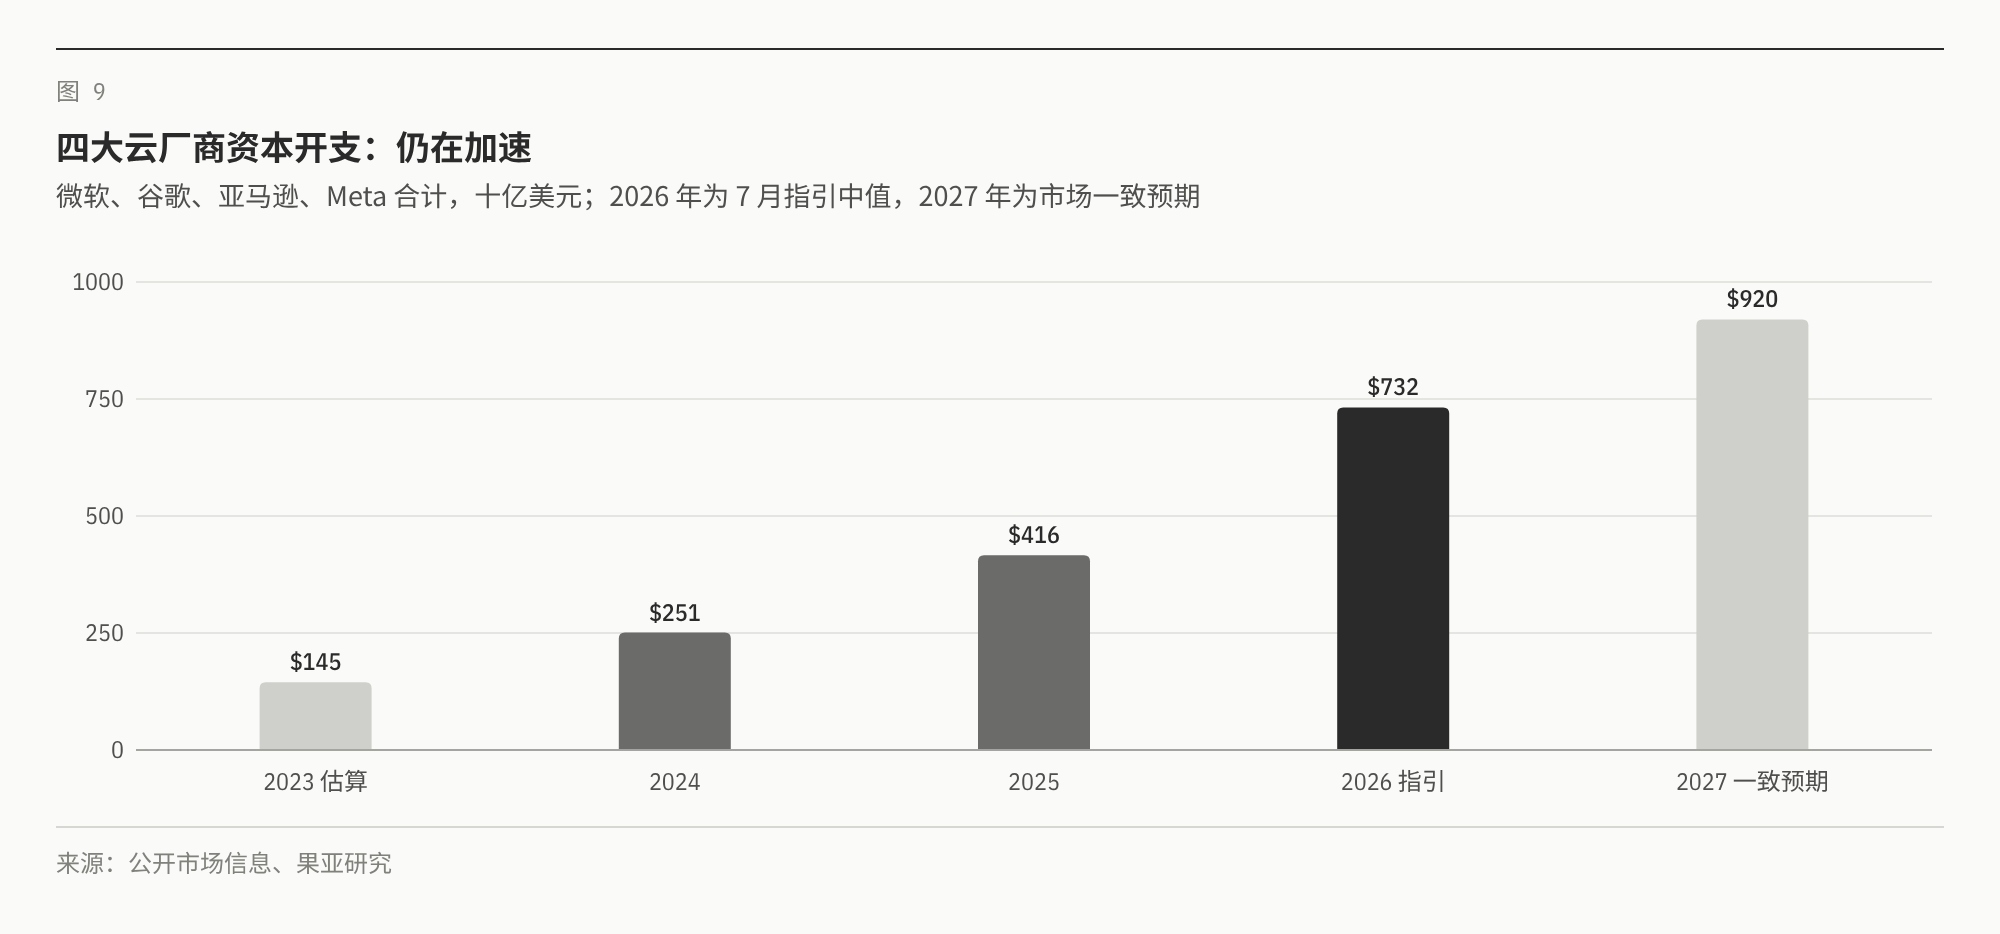
微软、谷歌、亚马逊、Meta 四家的资本开支从 2023 年的约 1,450 亿美元增长到 2024 年的约 2,510 亿美元、2025 年的约 4,160 亿美元,2026 年指引为 7,200–7,450 亿美元。四年累计约 1.5 万亿美元,是美国电信业 1996–2001 年五年投入的约 3 倍(名义值)。加上甲骨文、字节跳动、腾讯、阿里、百度,九家主要云厂商 2026 年资本开支约 8,300 亿美元,同比增长约 79%。市场对 2027 年的一致预期约 9,200 亿美元,高盛基准情形约 1.1 万亿美元。中国方面,阿里巴巴三年 3,800 亿元的计划已执行约一半,6 月季度资本开支 677 亿元,同比增长 75%;字节跳动 2026 年预计超过 2,000 亿元。
5.2 Token 成本:两条曲线
"token 成本降 10 倍"其实有两种含义,需要分开看。
第一条曲线是固定能力的价格,它已经在以每年 10 倍以上的速度下降。a16z 测算,同等能力的模型价格每年约降 10 倍;Epoch AI 2026 年 9 月的最新测算是每年约 13 倍,即每季度约 47%,其中纯算法效率贡献约每年 3 倍。2023 年 3 月 GPT-4 的混合价格约为每百万 token 37.5 美元;今天,能力远超它的轻量模型(例如 GPT-5.6 Luna)标价为每百万输入 0.20 美元、输出 1.20 美元。
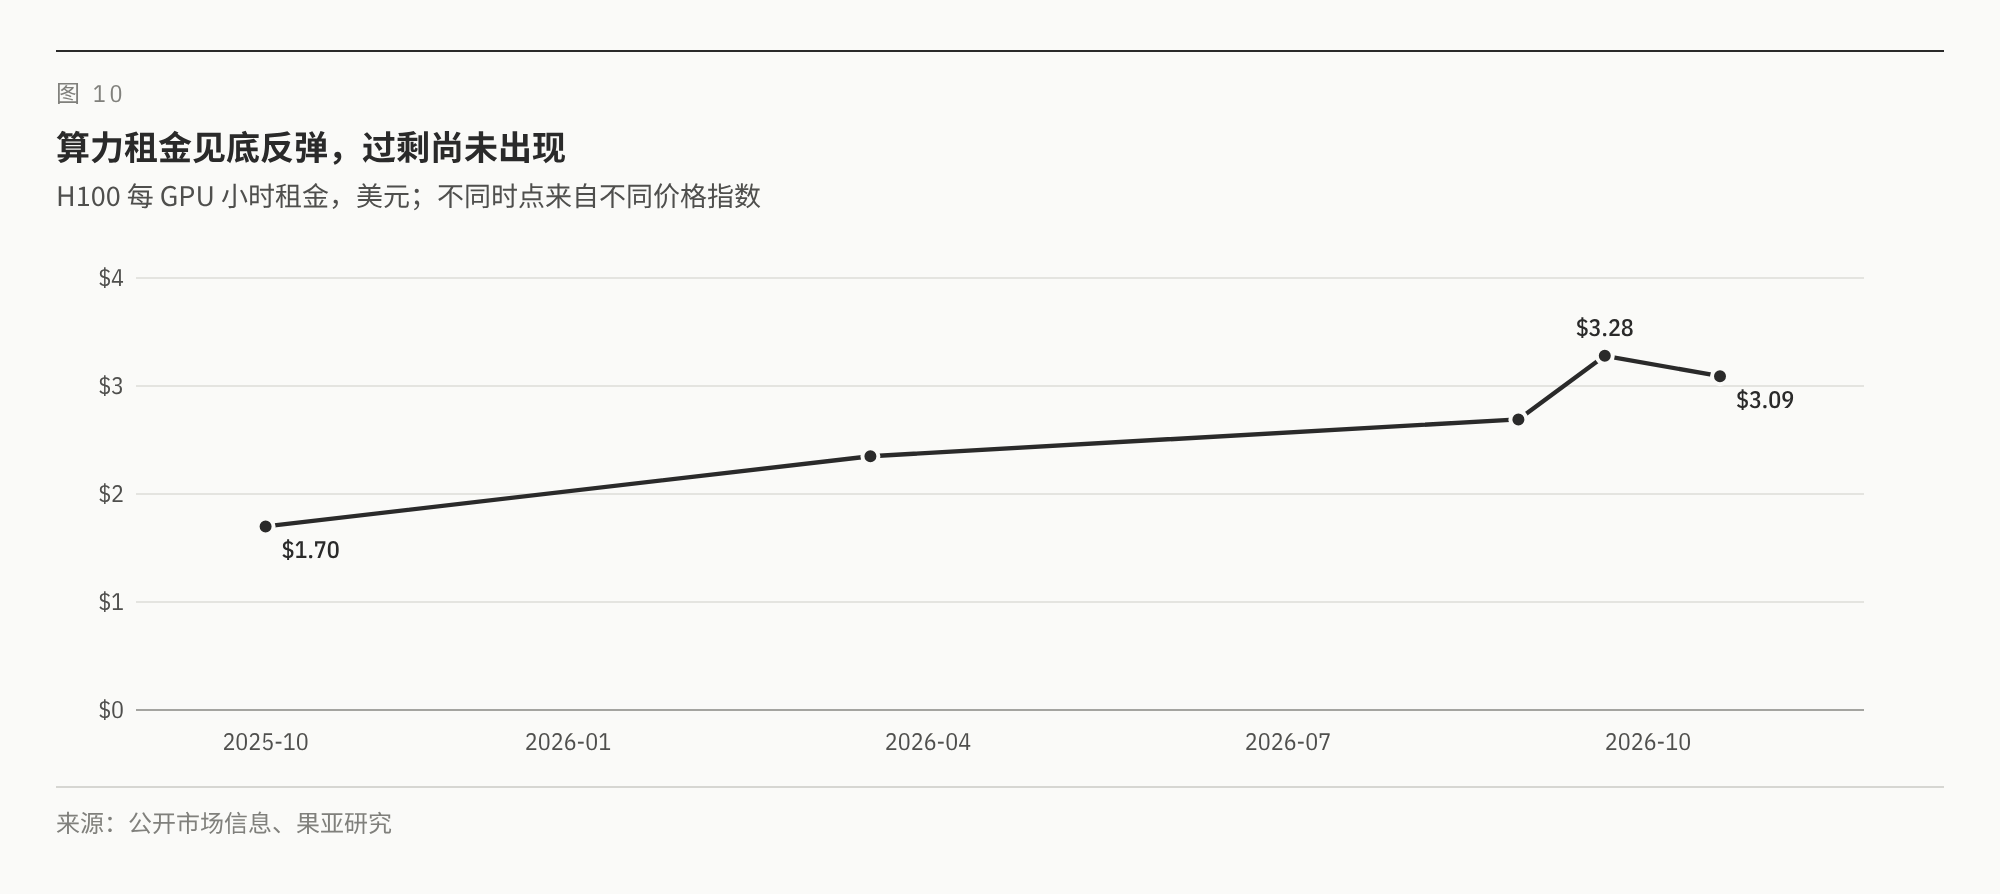
第二条曲线是前沿模型的标价,它基本没有下降。2026 年 10 月,GPT-5.5 每百万输入、输出 token 标价为 5 美元和 30 美元,Claude Opus 5.5 为 4 美元和 20 美元,Gemini 4 Argon 为 2 美元和 10 美元,与一年前的旗舰价格大致相当。更值得注意的是,算力本身在涨价:H100 的小时租金从 2025 年 10 月的约 1.70 美元低点,反弹到 2026 年 10 月的约 3.1 美元;DeepSeek 在 8 月把 V4 Pro 的高峰价格上调到原来的约 3–4.5 倍,并实行峰谷定价。
用第一部分的模型看,这说明算力仍处于供不应求的状态:学习曲线让同等能力越来越便宜,但用户总是追逐最新的前沿能力,而前沿能力的供给受制于芯片、内存和电力。用户真正期待的"前沿 token 降 10 倍",要等到第三阶段的产能过剩才会出现。
5.3 需求:用量涨得比价格降得快
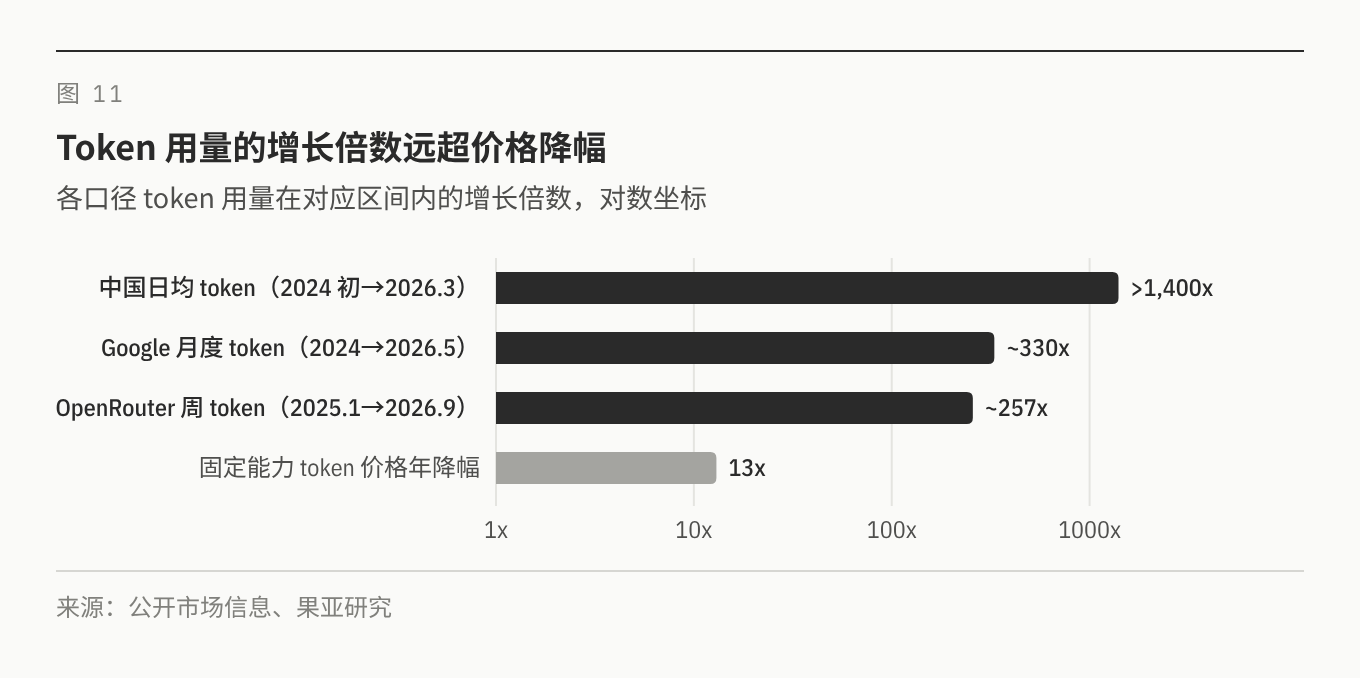
与中国移动流量一样,token 的需求弹性大于 1。Google 每月处理的 token 从 2024 年的 9.7 万亿增长到 2025 年 5 月的 480 万亿,再到 2026 年 5 月的 3,200 万亿以上,两年多增长约 330 倍。国家数据局披露,中国日均 token 消耗从 2024 年初的约 1,000 亿增长到 2026 年 3 月的超过 140 万亿,两年增长超过 1,000 倍;豆包大模型 6 月的日均调用量达到 180 万亿。OpenRouter 的周 token 量从 2025 年 1 月的 0.5 万亿增长到 2026 年 9 月的 128 万亿。
用量增长的主力已经从人变成了智能体。OpenRouter 估计,自 2026 年 2 月起,智能体消耗的 token 已超过人类直接使用;SemiAnalysis 把编程智能体、多智能体工作流和视频生成列为算力短缺的主要原因。结果是,单价在降,总支出在涨:Anthropic 年化收入在 2026 年 7 月底超过 650 亿美元,OpenAI 10 月约 500 亿美元。
5.4 阶段判断:第二阶段后段
对照历史上三个品类进入第三阶段前的信号,AI 目前满足了一部分,但最关键的两个还没有出现:算力价格没有下跌,资本开支也没有见顶。表 4 逐项对照。
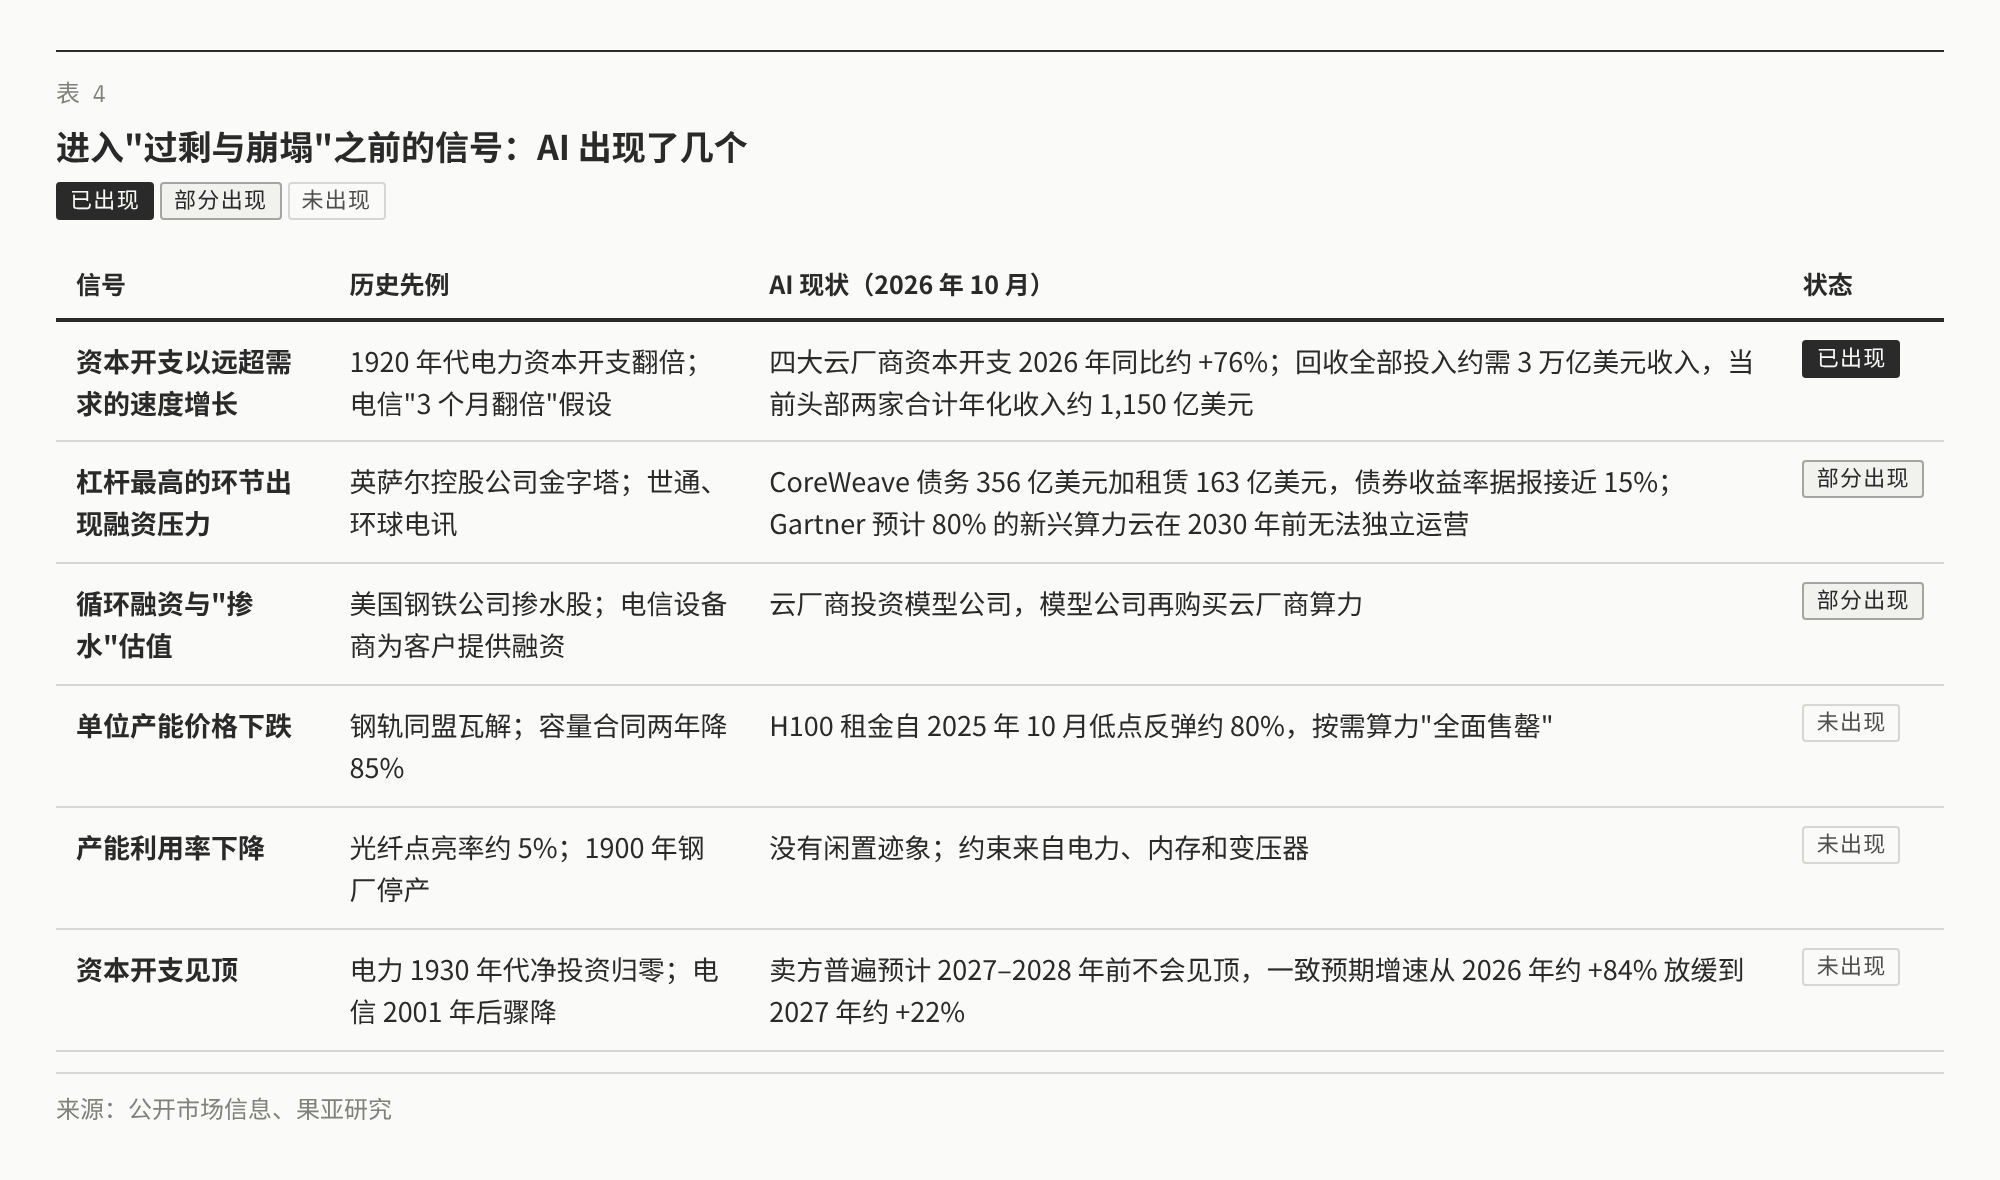
综合判断,AI 算力处在第二阶段后段,位置大致相当于 1927–1928 年的电力或 1999 年的电信:投资仍在加速,融资链条最脆弱的环节已经出现裂缝,但需求仍跑在供给前面。与电信泡沫最大的不同是,电信建设时的需求假设比实际增速高出一个数量级,而今天的 token 需求是实打实地超过供给。这意味着第三阶段可能来得更晚,但一旦供给的物理瓶颈解除,过剩的速度也可能更快。
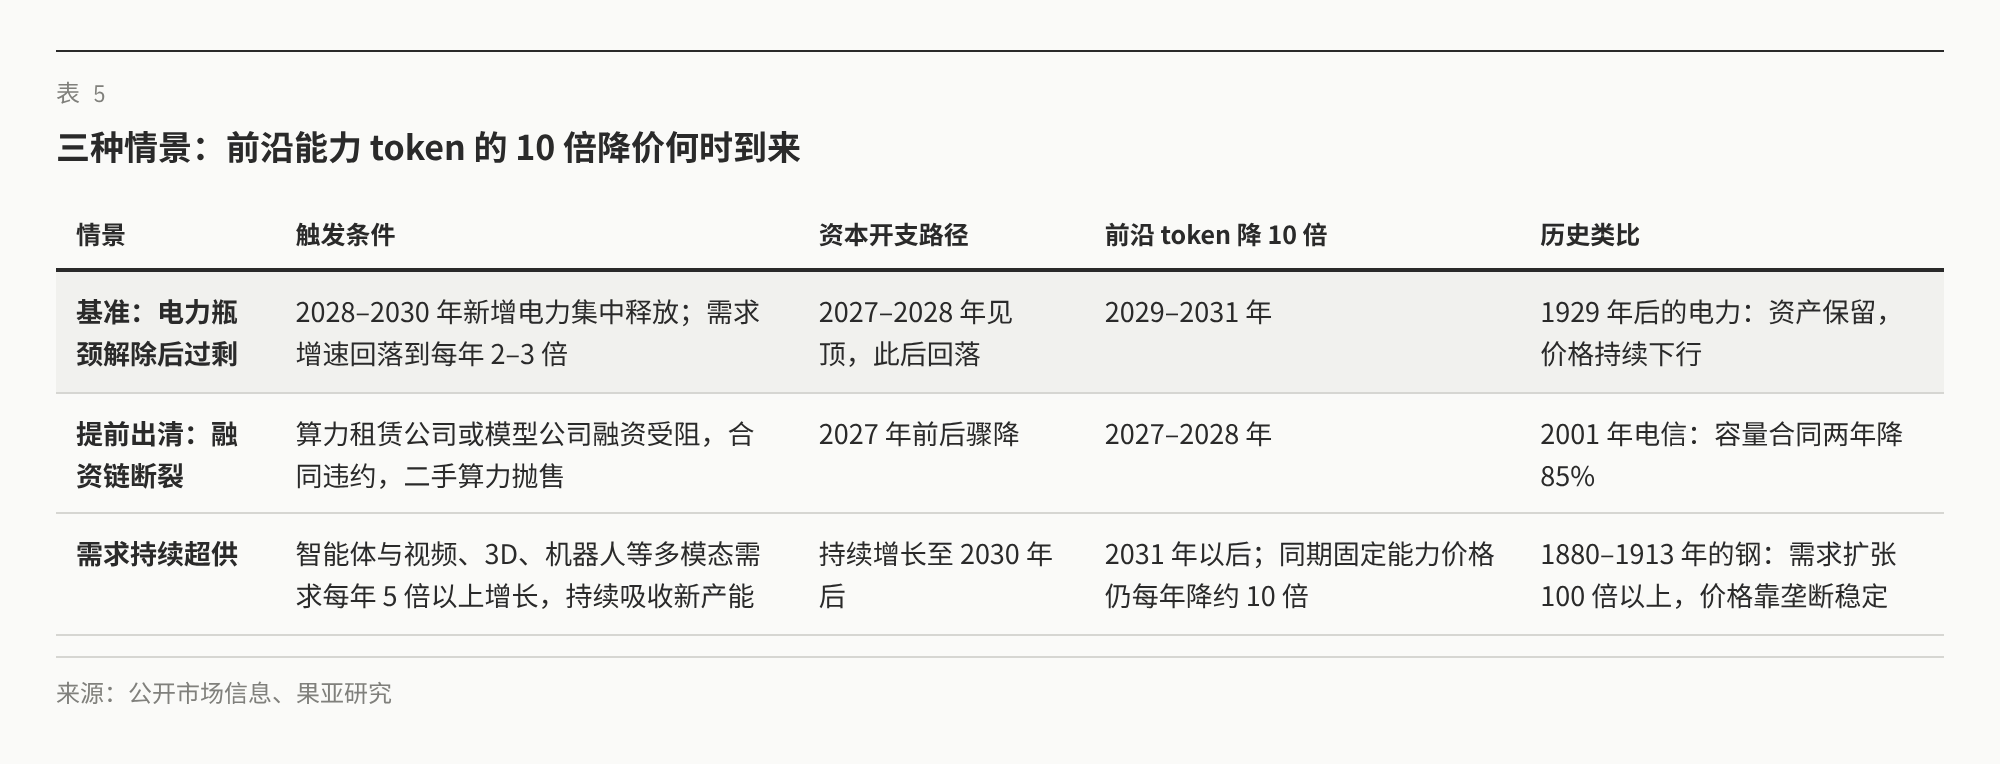
瓶颈在电力。美国计划在 2026 年投运的数据中心,据报道有 30%–50% 推迟或取消;电网接入排队 2–7 年,变压器交付周期最长 5 年。当前在建和排队的电力容量集中在 2028–2030 年释放,届时如果需求增速放缓到年均 2–3 倍(类似电信 1997 年后的每年翻倍),供给就可能第一次超过需求。
5.5 时间表:前沿 token 何时降 10 倍
用前三部分的规律推算,我们给出三种情景。
5.6 对其他产业的影响
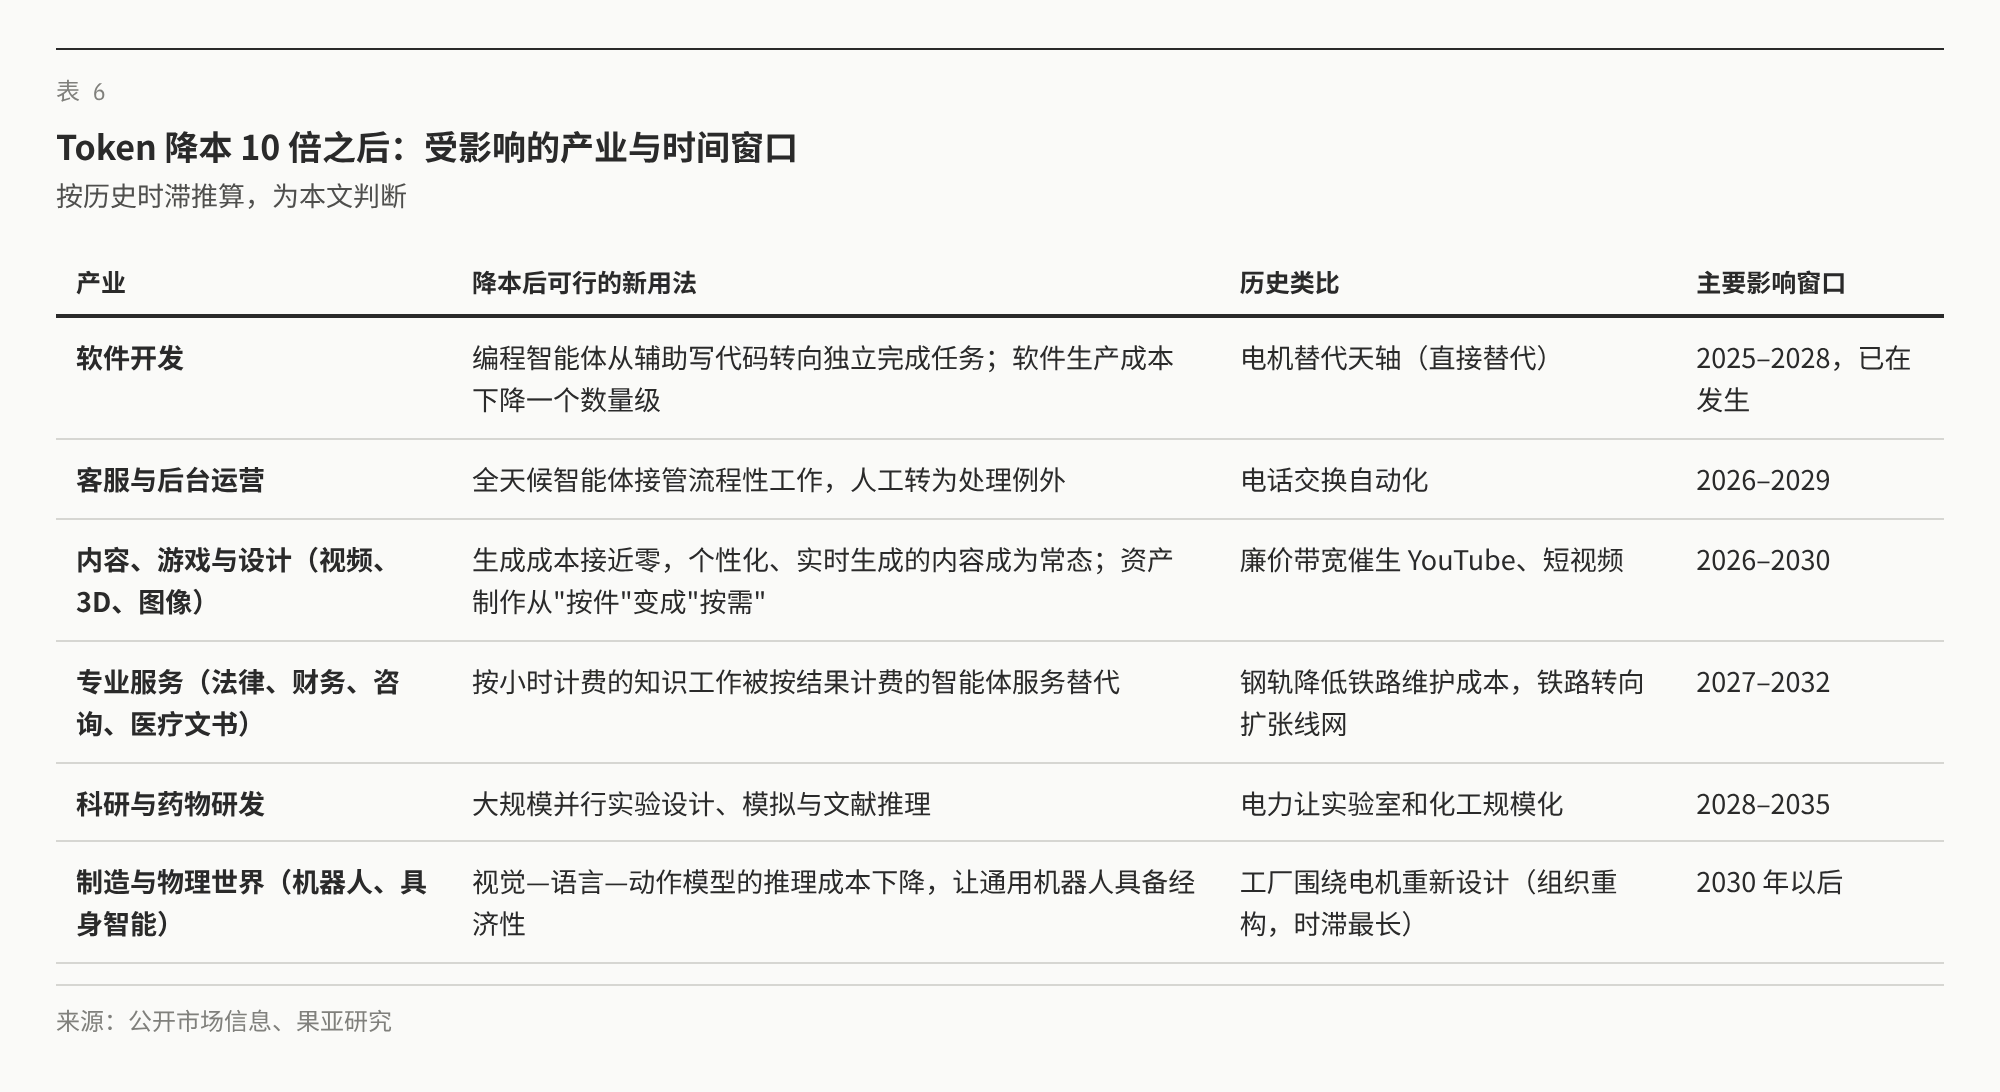
历史上,生产资料降价之后,下游产业的收益分两波到来。第一波是直接替代:钢轨替代铁轨,电机替代蒸汽机,流量替代短信和长途电话。第二波是组织重构,也是规模更大的一波:铁路形成全国市场,工厂按流水线重新设计,短视频重塑娱乐和零售。第二波的时滞,电力用了约 40 年,带宽泡沫后用了 4–6 年,中国移动流量用了约 3–5 年。
AI 的第一波已经开始。美国人口普查局的企业调查显示,使用 AI 的企业比例从 2023 年的不到 4% 升至 2026 年 9 月的 23.8%,信息行业约 50%。但高盛统计,2026 年一季度业绩会上只有 2% 的公司量化了 AI 对利润的影响,这与 1910 年代的工厂很像:电已经用上了,生产组织还没变。
产业链重估:算力成本压缩 10 倍,谁受益,谁承压
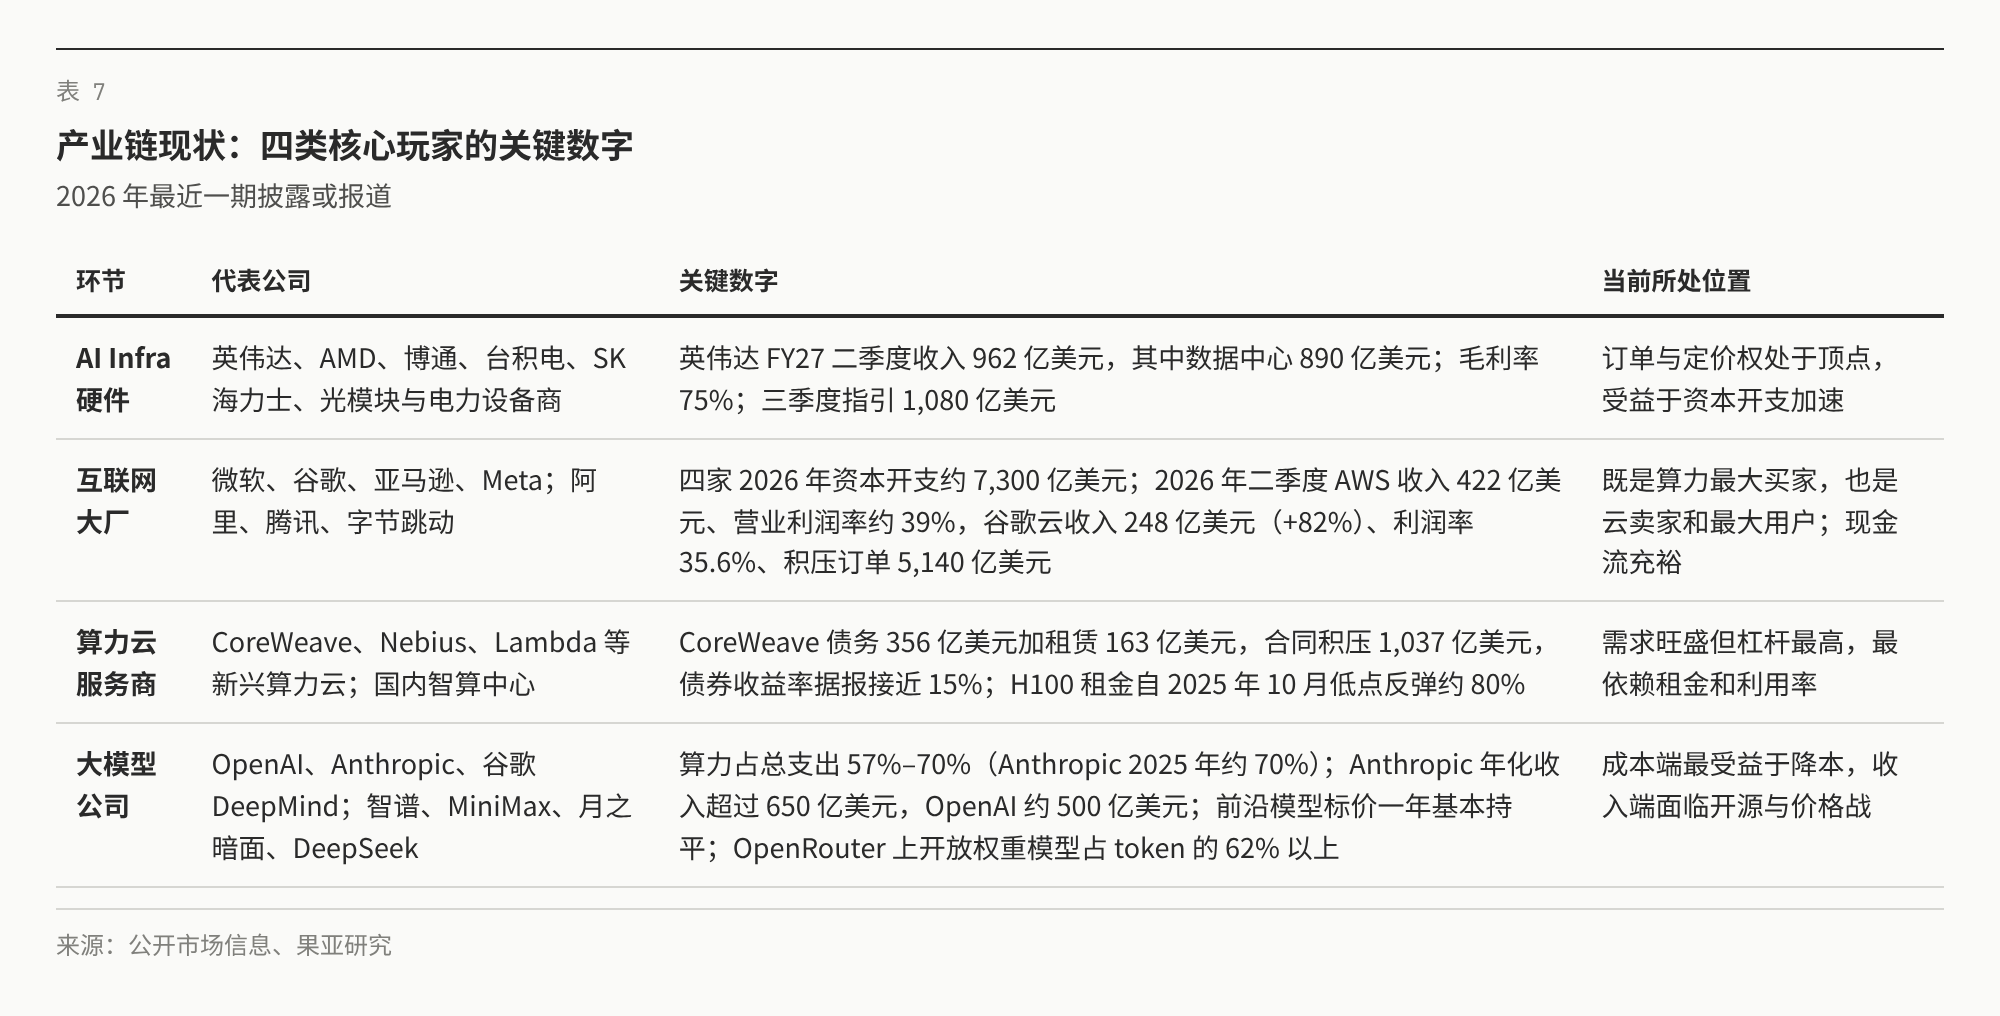
把第一部分的四阶段模型落到今天的产业链上:AI Infra 硬件、互联网大厂、算力云服务商、大模型公司,分别会被怎样改写。
6.1 先分清两种"降 10 倍"
算力成本压缩 10 倍,可能有两条完全不同的路径,对产业链的影响方向也相反。
情景 A:技术驱动的降本。算法效率、推理工程和新一代芯片让单位 token 成本持续下降,而需求的增长快于降价。这是 2023 年以来的常态:固定能力的 token 价格每年降约 13 倍,Google 每月处理的 token 两年多增长约 330 倍,总支出不降反升。行业仍在第二阶段,降本以学习曲线的方式发生。
情景 B:过剩驱动的降本。2028–2030 年电力瓶颈解除,集中投产的算力超过当期需求,算力租金和前沿 token 价格断崖式下跌,资本开支见顶回落。这是第三阶段,对应 1929 年后的电力和 2001 年后的电信。
判断一家公司的处境,要看三个变量:单价(它卖的东西会不会降价)、用量(降价能不能换来更多需求),以及资产负债表(能否扛过价格崩塌期)。历史经验是,情景 A 下几乎所有环节都在扩张,情景 B 才决定谁是真正的赢家。
6.2 AI Infra 硬件:今天的最大赢家,也是周期里波动最大的一环
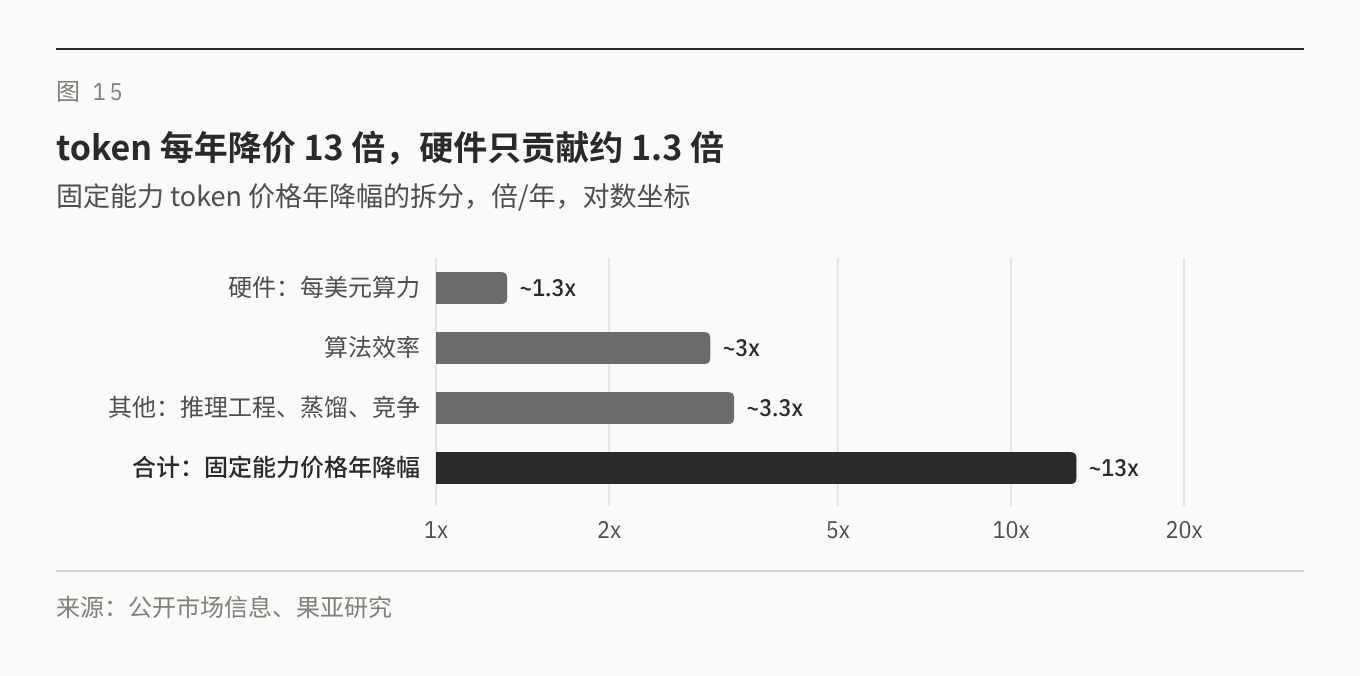
硬件公司卖的是"产能",它的收入取决于资本开支,而不是 token 价格。在情景 A 下,这是一个好消息:降本主要来自算法和工程(第七部分的图 15 显示,硬件只贡献了每年约 1.3 倍的降幅),用量增长又远快于效率提升,所以对 GPU、HBM、光模块和电力设备的需求还会继续扩大。英伟达 75% 的毛利率,就是第二阶段供不应求的定价。
情景 B 则完全不同。一旦资本开支见顶,硬件订单会比终端需求下滑得更早、更猛,因为它反映的是增量产能而不是存量使用。2000–2002 年,朗讯的收入从 289 亿美元降到 123 亿美元,两年减少 57%;北电网络在 2001 年第二季度单季亏损 196 亿美元;JDS Uniphase 在 2001 财年计提了 448 亿美元的资产减值,而思科股价从 2000 年高点跌去八成以上。电信用量在这几年并没有下降,跌掉的是"新建网络"的订单。
硬件内部也会分化。GPU 和 HBM 对资本开支最敏感,周期最陡;定制 ASIC 会随着云厂商追求成本而分走份额;变压器、电力和冷却设备是今天的物理瓶颈,订单最晚受到冲击;先进制程代工因为供给集中,议价能力最持久。判断:2026–2027 年继续受益,2028 年后是全产业链中业绩波动最大的环节。
6.3 互联网大厂:能扛过第三阶段,并在低谷接手资产
大厂在产业链上同时扮演三个角色:算力的最大买家、云服务的卖家,以及 AI 的最大用户(搜索、广告、推荐、办公、社交)。算力成本降 10 倍,对这三个角色的影响相互抵消一部分,但净效果偏正面。
作为用户,降本直接改善自有产品的经济性:搜索的 AI 摘要、广告素材生成、推荐和客服可以全量铺开,而不必按调用次数精打细算。作为云卖家,单价下降会被用量增长抵消,而且云业务越来越多地按"智能体完成的任务"而不是"GPU 小时"定价。作为买家,情景 B 下会面临已建产能的折旧和减值压力,但它们的现金流足以覆盖:2026 年二季度,AWS 和谷歌云的营业利润率分别约 39% 和 36%。
历史上,在第三阶段以低价接手资产的,往往是现金最充裕的一方。电信泡沫后,存活的大运营商和互联网公司以极低价格获得了闲置的光纤和机房。判断:两种情景下都是净受益者;最大的风险不在成本,而在 AI 时代的入口被新的应用改写,例如搜索流量被智能体分流。
6.4 算力云服务商:最像 2001 年的电信运营商
新兴算力云的商业模式最简单:用借来的钱买 GPU,按小时租出去。收入等于租金乘以利用率,成本主要是折旧和利息。这使它成为对"算力降价"最敏感的一环,因为它卖的正是会降价的那样东西。
在情景 A 下,需求旺盛、按需算力售罄,租金甚至在上涨,算力云的处境很好;但即使在这种情况下,新一代芯片每 1–2 年推出一次,旧卡的租金会随之下移,GPU 的经济寿命可能短于 4–6 年的折旧年限。在情景 B 下,租金下跌和利用率下降同时发生,叠加高杠杆,就会重演 2001 年的一幕:世通、环球电讯和大批新兴运营商在资产仍然有用的时候破产。Gartner 预计,80% 的新兴算力云到 2030 年将无法独立运营。
能活下来的,是三类公司:签有长期照付不议合同的、资金成本低的(背靠大厂或主权资本),以及在破产潮中以低价收购资产的。判断:受冲击最大的一环,行业将经历并购整合;国内依赖地方投资、利用率偏低的智算中心面临类似风险。
6.5 大模型公司:头部受益最大,中间层最危险
模型公司的成本有 57%–70% 是算力,所以在成本端,它们是降本最直接的受益者:推理成本降 10 倍,毛利率可以大幅抬升,同样的预算能服务多得多的用户和智能体。
但收入端的压力同样直接。固定能力的 token 价格每年降约 13 倍,意味着落后半代的模型在一年内就会变成商品;开放权重模型已经占 OpenRouter 上 62% 以上的 token。前沿模型能维持标价,靠的是领先幅度,而不是成本。与此同时,每一代前沿模型的训练成本仍在上升,进入前沿的门槛越来越高。
结果是分化。头部两三家前沿公司在两种情景下都是净受益者:用量爆发、毛利改善,并且可以向下做应用和智能体,把价值留在自己手里。第二梯队和中间层最危险:它们没有前沿定价权,又要和开源模型、价格战正面竞争,在情景 B 下尤其如此。判断:模型层会像带宽一样持续降价,利润集中到少数领先者,以及能把模型变成产品的公司。
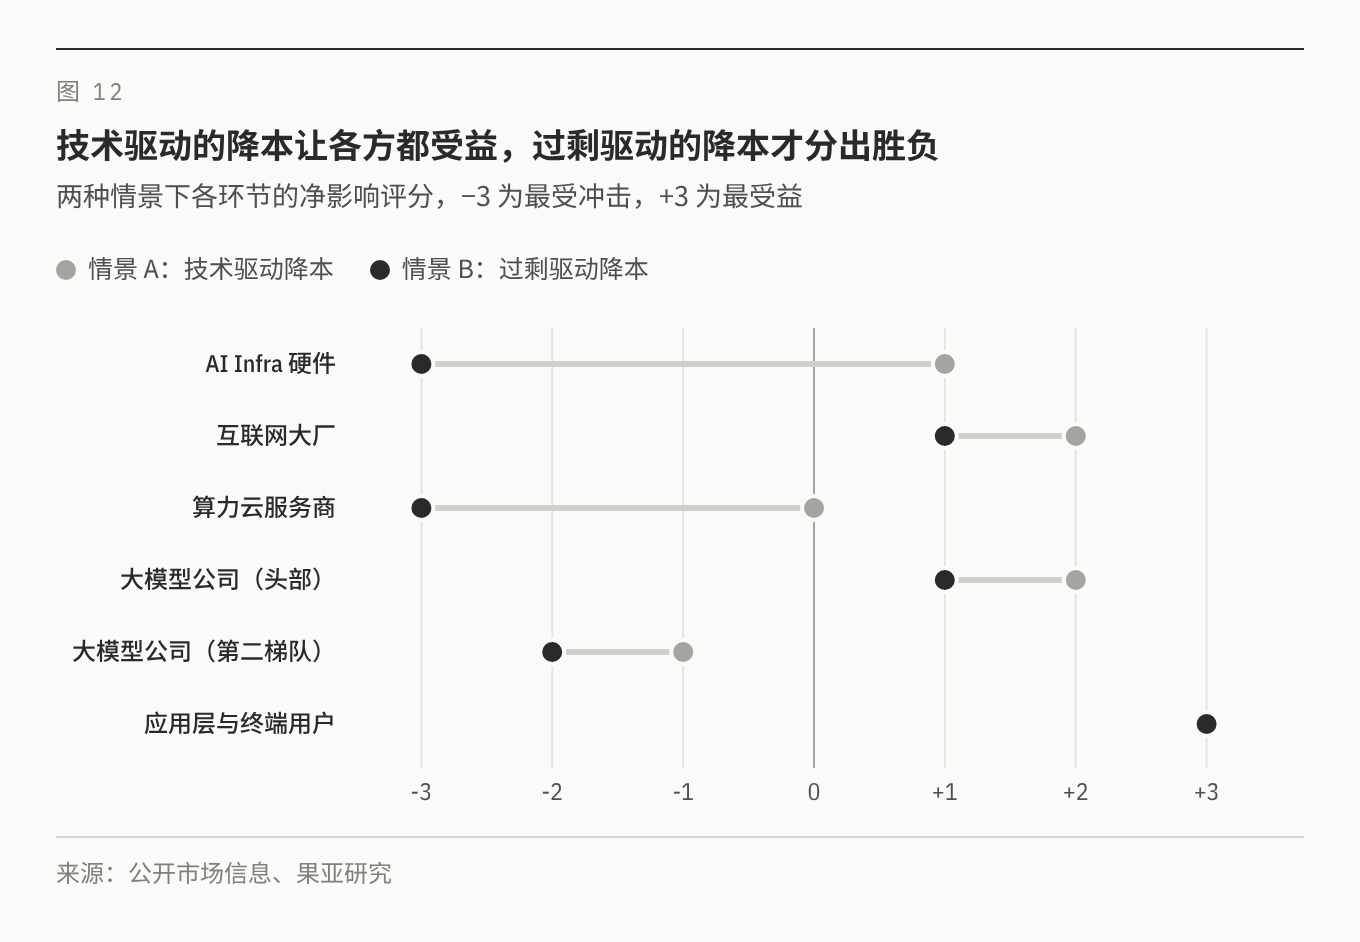
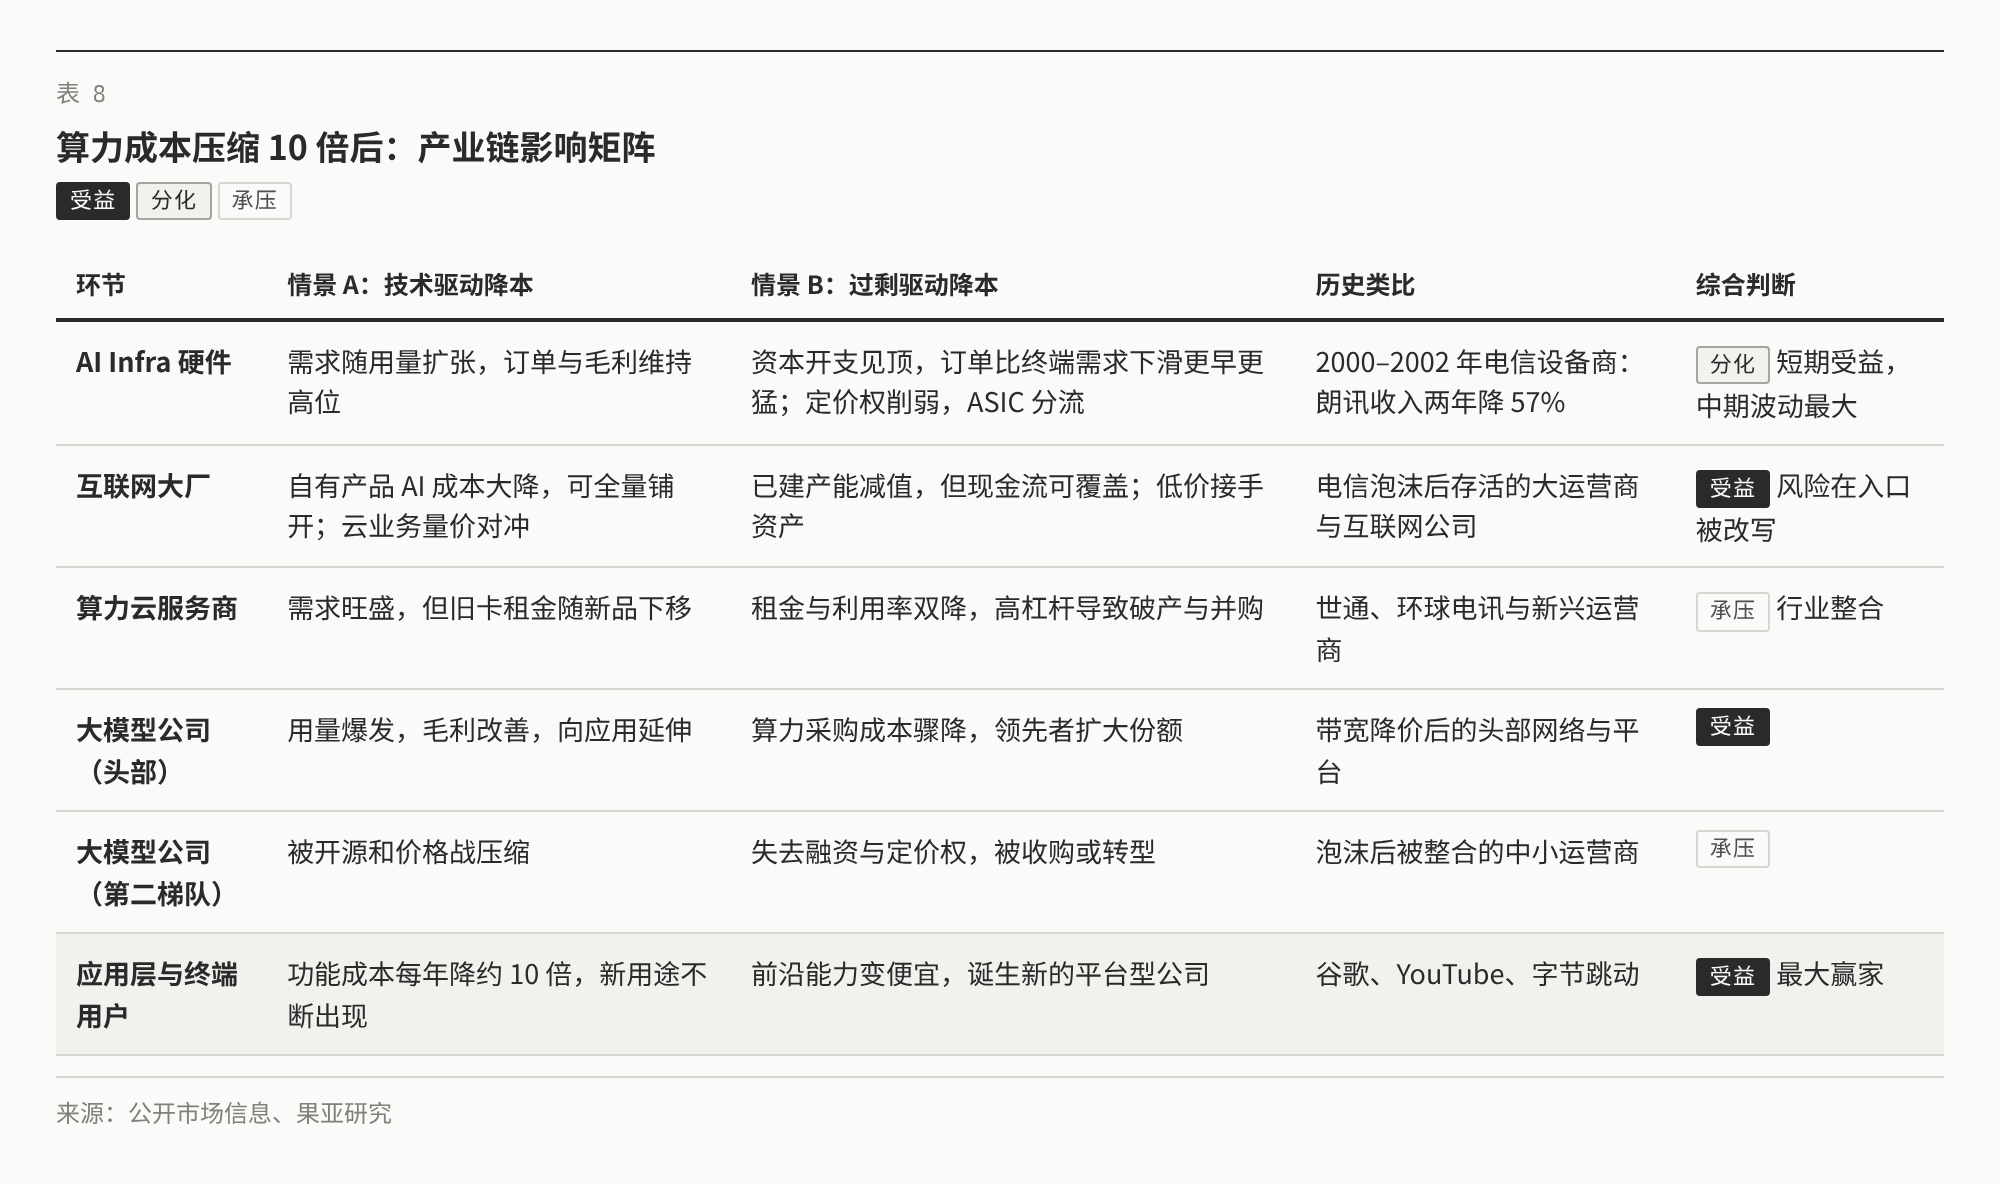
把四类玩家放在一起看,算力成本压缩 10 倍的影响可以概括为一句话:离"产能"越近,越依赖资本开支周期;离"用户"越近,越受益于降价。硬件和算力云卖的是产能,在情景 B 下首当其冲;互联网大厂和头部模型公司同时握有产能和用户,可以把降本转化为用量和利润;真正的长期赢家,是站在最下游、把廉价智能变成大众产品的公司,这也是本文最后一条结论的出发点。
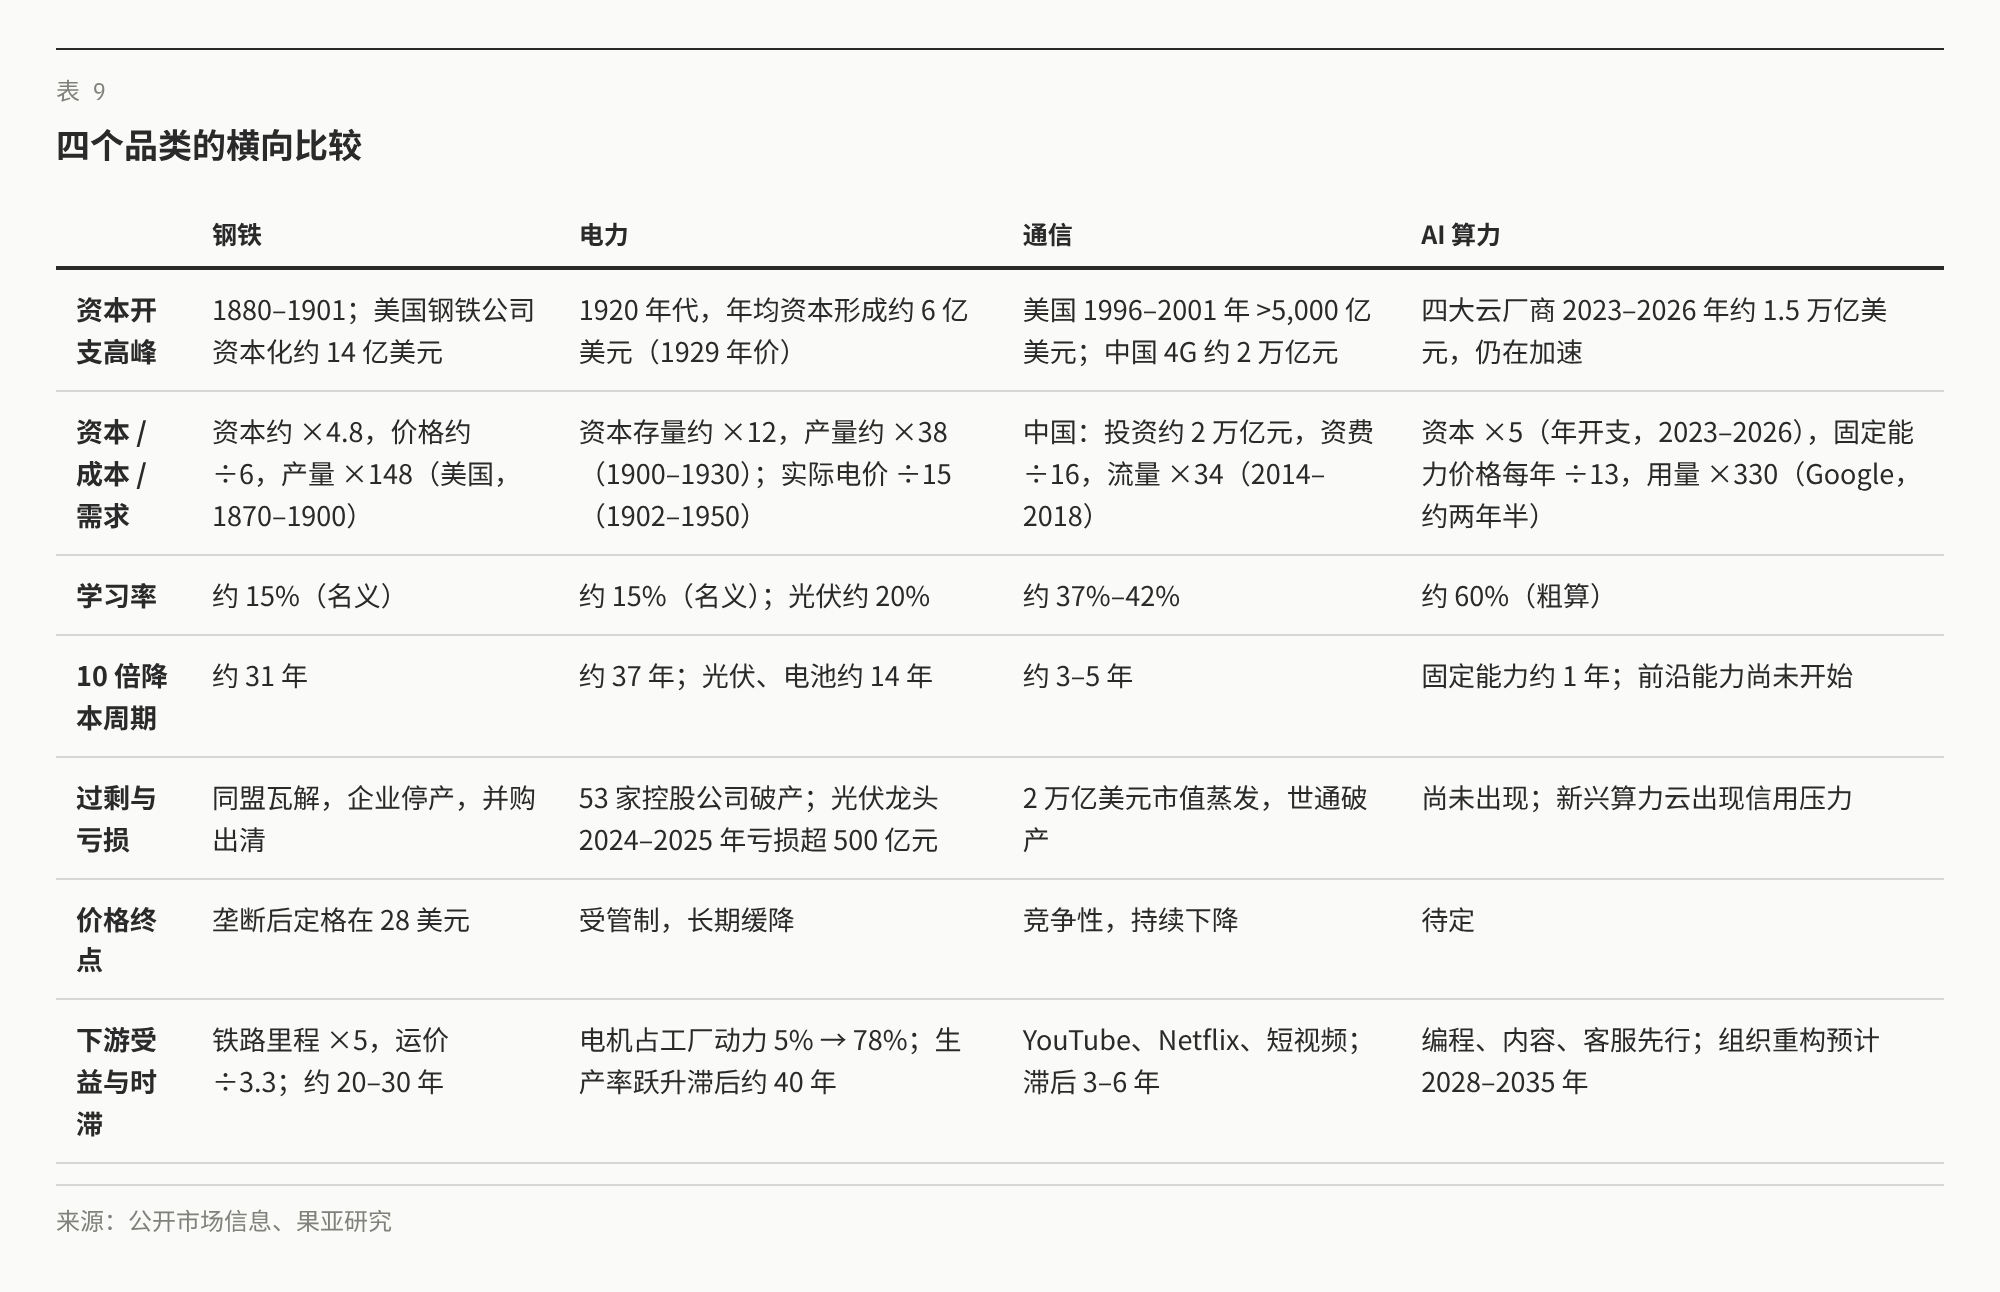
横向比较:系数、周期与价值归属
把四个品类放在同一把尺子下,哪些规律在 AI 上依然成立,哪些不成立。
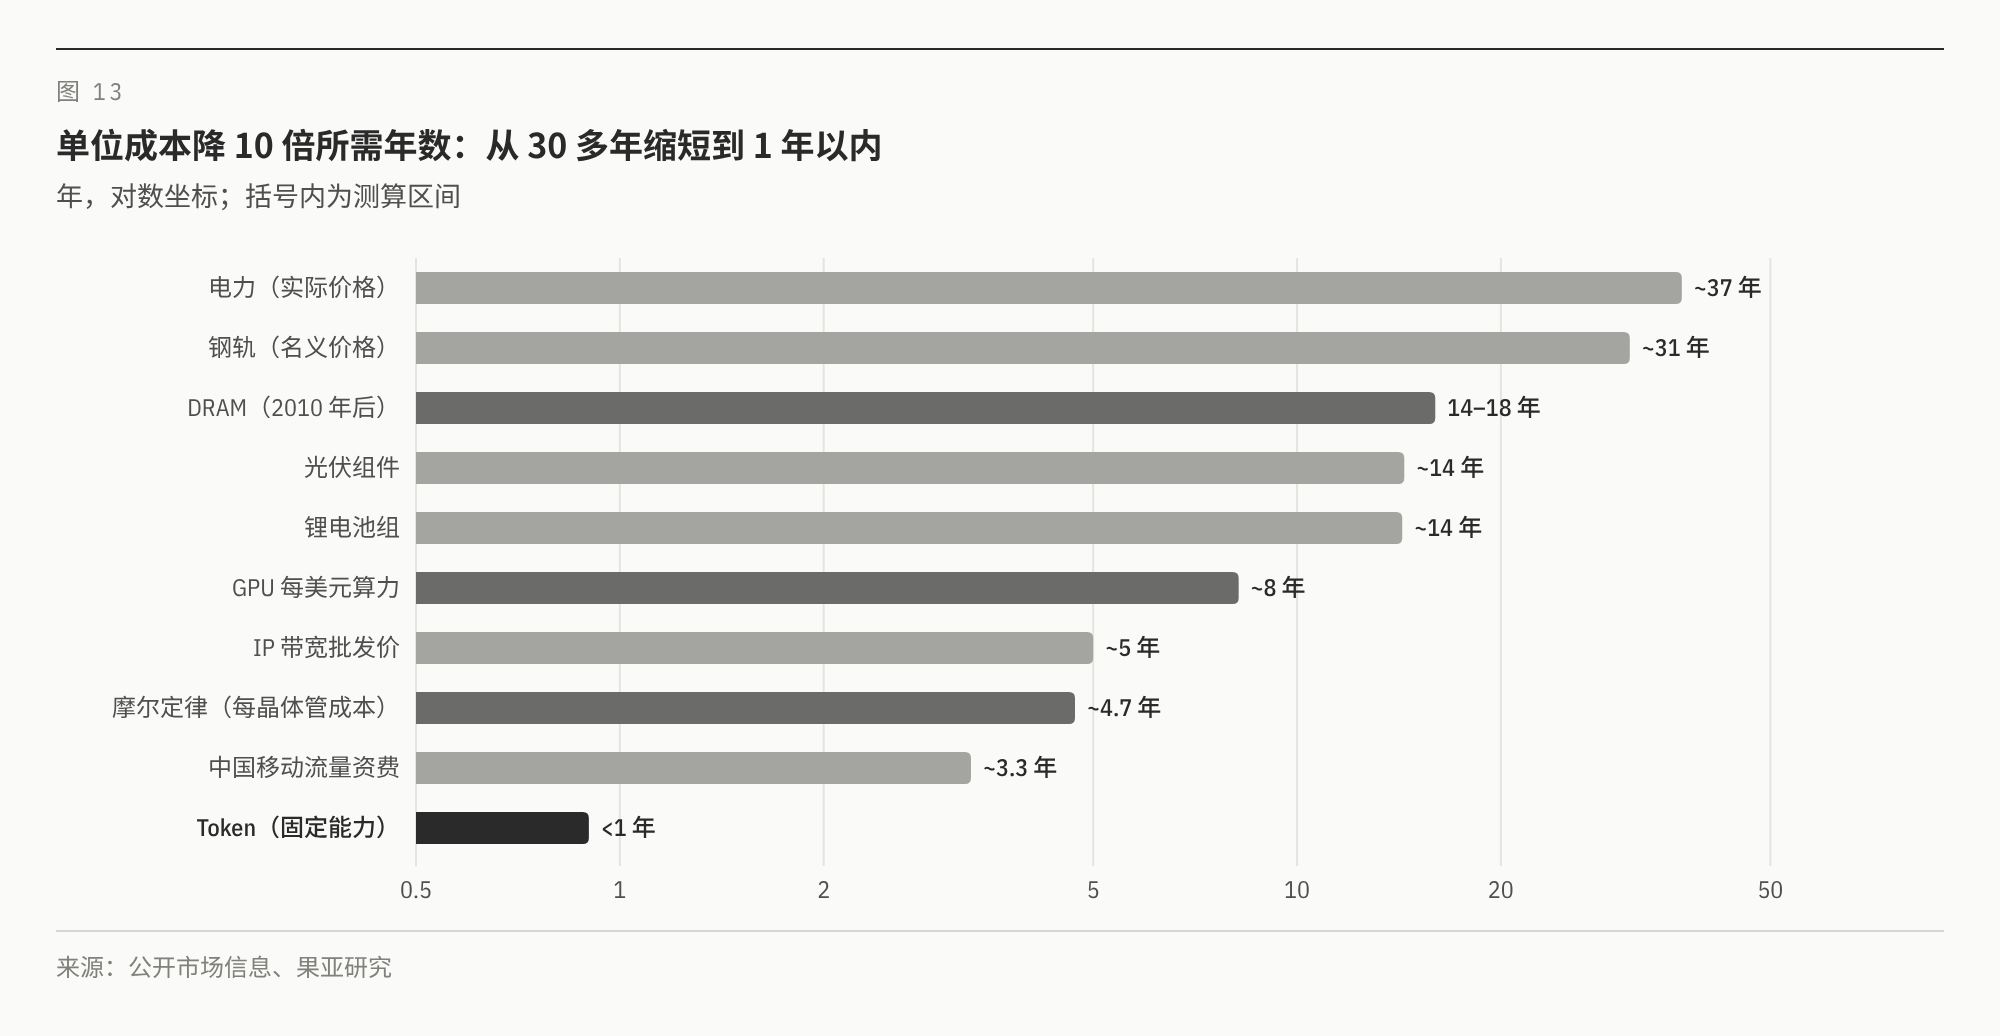
周期缩短有两个原因。一是学习率提高:钢铁和电力的成本主要是原料、燃料和重型设备,每翻一倍只降约 15%;带宽和 token 的成本主要由半导体与算法决定,每翻一倍降 40%–60%。二是扩张速度加快:钢产量 43 年扩大 114 倍,而 token 用量两年就扩大数百倍,学习曲线上的"翻倍"在以月为单位完成。
7.1 和摩尔定律比:token 降价快 5 倍,芯片只贡献一小部分
摩尔定律是过去 60 年最常被引用的降本曲线。1965 年戈登·摩尔预测芯片上的晶体管数每年翻一番,1975 年修正为每两年翻一番。换算成成本,每个晶体管的成本大约每 1.4 年减半,约 4.7 年降 10 倍。DRAM 每 GB 价格在 1957–2018 年间每年下降 33%–36%,约 5–6 年降 10 倍。这是半导体时代的"标准速度",也是带宽每 5 年降 10 倍背后的引擎。
但摩尔定律在放缓。2010 年以后,DRAM 每年只降 12%–15%,降 10 倍要 14–18 年;英特尔台式处理器的质量调整价格,年降幅从 1998–2001 年的 73% 降到 2010–2014 年的约 3%。谷歌在 IEDM 2023 上指出,每晶体管成本在 2012 年的 28 纳米节点之后基本不再下降,而一座前沿晶圆厂的造价已经到 200–300 亿美元。GPU 的每美元算力在 2006–2021 年间约每 2.5 年翻一番,降 10 倍需要 7–8 年。
token 价格每年降 13 倍,比摩尔定律快约 5 倍,说明主要动力不在芯片。按 Epoch AI 的拆分(图 15),硬件每美元算力每年只提升约 1.3 倍,算法效率每年约提升 3 倍,剩下约 3 倍来自推理工程(批处理、缓存、低精度)、模型蒸馏与小型化,以及厂商之间的价格竞争。
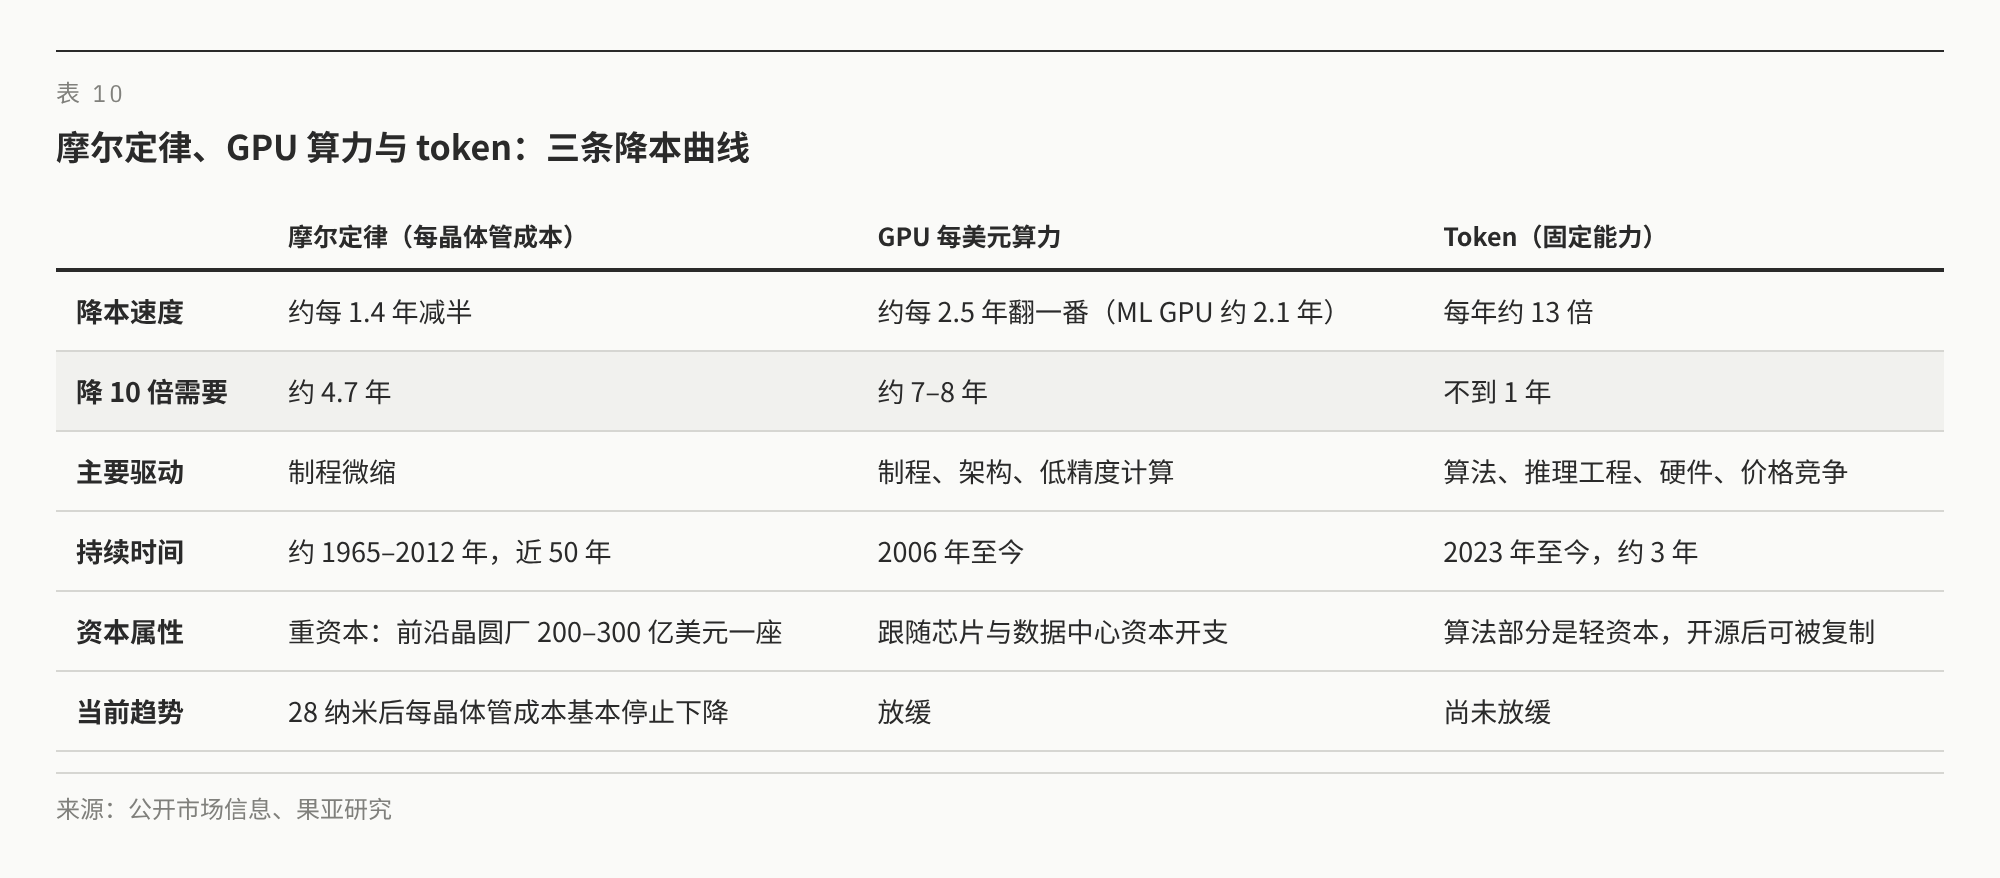
对比摩尔定律,有三点含义。第一,芯片那一部分降本正在放缓,而且受资本开支和电力约束。所以前沿 token 要降 10 倍,不能只靠下一代芯片,还要靠产能过剩把价格压到成本附近,这正是第五部分时间表的依据,也决定了第六部分中硬件环节的周期。第二,算法降本是轻资本的,开源之后人人可用。这让 token 的价格终点更像带宽而不是钢铁:竞争会持续把价格往下压,很难像美国钢铁公司那样被垄断定格。第三,摩尔定律持续了近 50 年,算法每年 3 倍的红利只有约 3 年的记录。把它当作长期规律之前,需要更多年份的验证。
7.2 四条规律,以及 AI 的不同
一,投入和降本之间没有固定系数,学习率才是稳定的关系。在钢铁、电力和通信中,资本扩张 1 倍对应的降价幅度差别很大,同一个行业在不同时期也不同。真正稳定的是单位成本对产量的弹性。资本开支的作用,是决定能多快走完学习曲线上的那些翻倍。
二,亏损落在杠杆最高的金融层,资产会被以更低的成本重新使用。英萨尔的控股公司、电信的新兴运营商,都是在资产仍然有用的时候倒下的。AI 中对应的位置,是高杠杆的算力租赁公司,而不是现金充裕的云厂商。
三,价格最终停在哪里,取决于行业结构。钢铁在垄断后停止降价,电力在管制下缓降,带宽在竞争中持续下降。AI 的前沿模型目前高度集中,但开源模型(OpenRouter 上开放权重模型已占 62% 以上的 token)提供了持续的竞争压力,更接近带宽的路径。
四,最大的收益在下游,但需要时间重组。AI 与历史最大的不同是,它的下游重组不需要盖新厂房、铺新铁路,很大一部分是改写软件和流程,时滞可能比电力短得多。但历史提醒我们,第一波直接替代的效果往往被高估,第二波组织重构的规模往往被低估。
对 AI 应用公司的含义
- 按"明年的成本"设计产品。固定能力的 token 每年降约 10 倍,今天因为成本太高而做不了的功能,12–18 个月后大多会变得可行。产品路线图应该领先于成本曲线,而不是等它到来。
- 前沿能力的成本短期内不会大降。依赖最新旗舰模型的功能,在 2028 年前很可能仍然面临算力紧张和涨价。混合使用前沿模型和便宜的上一代模型,是控制毛利率的关键。
- 价值会向下游迁移。历次平权中,掌握用户和场景的一方,最终拿走了基础设施降价的大部分好处。对于内容和 3D 生成这类需求弹性很高的应用,token 降价意味着市场扩大,而不只是成本下降。
7.3 最后一条结论:下一个 Google 级别的巨无霸,还在某个车库里
回看三段历史,每一轮生产资料平权里,最大的赢家都不是建设基础设施的公司。钢铁时代,卡内基把钢厂卖给了美国钢铁公司,而真正把廉价钢材变成一个时代的,是 1903 年才成立的福特汽车:它用廉价钢材造车,用廉价电力驱动 1913 年的流水线,把汽车从奢侈品变成了大众商品。电信时代,世通和环球电讯在泡沫中倒下,而 1998 年在门洛帕克一间车库里成立的谷歌,恰好赶上了泡沫破裂后几乎免费的带宽和服务器,成长为互联网时代最大的公司之一。中国的 4G 时代,运营商承担了约 2 万亿元的投资,而 2012 年成立的字节跳动,在流量资费跌破每 GB 10 元之后,用短视频重新定义了内容和广告。
这些公司有三个共同点。第一,它们在第二或第三阶段成立,当时规模很小,几乎没有人把它们视为基础设施浪潮的主角。第二,它们的商业模式建立在"这层基础设施会变得极其便宜"的假设上,在成本还很高的时候就按未来的成本设计产品。第三,它们没有承担建设的资本风险,却拿走了降价带来的大部分价值。
按这个规律,AI 时代对应谷歌的那家公司,今天多半还很小:它可能已经成立,正在某个车库或某间小办公室里,按"前沿 token 便宜 10 倍"的世界设计产品;也可能会在 2027–2029 年的产能过剩期诞生。它不会是今天投入最多资本开支的公司,而会是第一个把廉价智能变成大众日常习惯的公司。
建设者承担资本,下游拿走价值。下一个 Google 级别的巨无霸,还在某个车库里。
来源与说明
钢铁:Keith Head 钢轨数据集与变量说明;NBER/FRED M04181、A01208、A013BA、A0303J;Berglund, The United States Steel Corporation;Swank(1881);Stahl und Eisen(1926);Allen(JPE, 1981)。
电力:Ulmer(NBER);NBER c4272;Energy Law Journal(2005);SEC Historical Society;Smil(IEEE Spectrum, 2020);Devine(1983);Paul David;IRENA / Our World in Data;BloombergNEF 电池价格调查。
通信:Brookings(2002);Odlyzko, Internet growth: myth and reality;DrPeering;工信部历年通信业统计公报;CNNIC 第 53 次报告(经澎湃);GSMA Intelligence。
AI 与算力:Platformonomics;YieldTheory;McKinsey(2025);Epoch AI;a16z, LLMflation;BenchLM;OpenRouter;SemiAnalysis;Fortune;Axios。
摩尔定律与半导体:IEEE Spectrum, Wright's Law Edges Out Moore's Law;Nagy、Farmer、Bui、Trancik(PLOS ONE, 2013);AI Impacts, DRAM 价格趋势;Byrne、Oliner、Sichel(NBER w24553);Epoch AI, GPU 性价比趋势;谷歌 IEDM 2023 报告(经 IT之家)。
方法说明:学习率、10 倍降本周期、增长倍数均为本文按公开数据计算,历史价格多为名义值;不同品类的学习率口径(对累计产量或对年产量)不同,只用于比较量级。AI 部分的部分数字来自媒体与第三方汇总,未经审计,发表前应以公司披露复核。情景与时间窗口为本文判断,不构成投资建议。
本报告由果亚资本研究团队撰写,仅供参考,不构成任何投资建议。